테더, 이스라엘과 우크라이나에서 테러 및 전쟁과 관련된 암호화폐 주소 동결
테더의 새로운 CEO 파올로 아르도이노는 암호화폐가 범죄의 도구라고 믿지 말라고 경고했습니다.
 Clement


출처: Hyperliquid 2분기 보고서; 편집: 골드파이낸스 Claw
Hyperliquid 개요, 5분기 추세
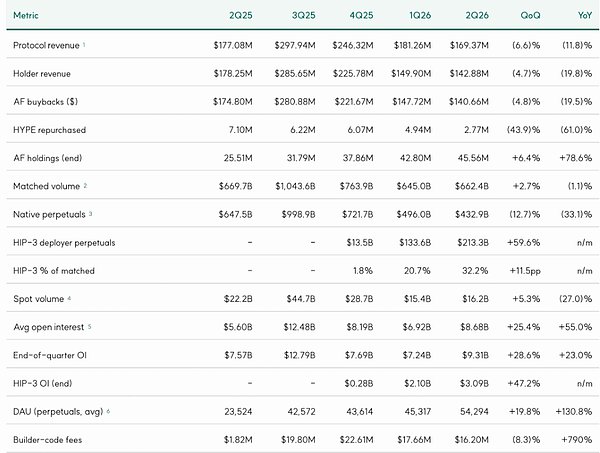
보유자 수익은 전분기 대비 4.7% 감소한 반면, 거의 모든 운영 지표는 전분기 대비 상승했다: 이러한 차이는 “성장 모드” 가격 책정에서 비롯되었다.

HYPE는 2분기 연속으로 암호화폐 자산군과 탈동조화를 보였습니다. 비트코인은 2Q26에 14.1% 하락하며 3분기 연속 하락세를 기록했고, 2025년 10월 고점 대비 가치가 대략 절반으로 떨어졌다. 같은 기간 HYPE의 수익률은 +79.2%를 기록했으며, 6월 16일에는 76.90달러의 사상 최고가를 경신하여 분기 초과 수익률이 93.3%포인트를 달성했습니다. 앞서 1Q26에는 66.9%포인트를 기록한 바 있습니다. 2분기 연속으로 이처럼 큰 폭의 초과 수익률을 베타나 포지션 요인만으로 설명하기는 어렵다. 우리는 시장이 이미 Hyperliquid를 높은 베타의 암호화폐 노출이 아닌 현금 흐름을 창출하는 프로토콜로 인식하기 시작했다고 판단하며, 이번 분기의 펀더멘털은 이러한 판단을 뒷받침한다.
수익은 4월에 저점을 찍은 뒤, 분기 말에는 11월 이후 가장 강력한 월간 성장률을 기록하며 마감했다. 프로토콜 수익은 1억 6,937만 달러로 전분기 대비 6.6% 감소했으나, 수치 자체보다 추세 변화가 더 중요하다. 4월은 현대적인 수수료 체계 하에서 가장 부진했던 달이었으며, 6월은 4월의 저점 대비 52% 상승하여 연율 환산 시 약 8.4억 달러를 기록했습니다. 회복세는 거래량에 의해 주도되었으며, 기본 수수료율은 안정적인 수준을 유지했고, 누적 보유자 수익은 분기 말에 10억 달러를 돌파했습니다. 이는 추적 가능한 수수료에서 재구매 기록이 시작된 지 19개월 만의 성과입니다.
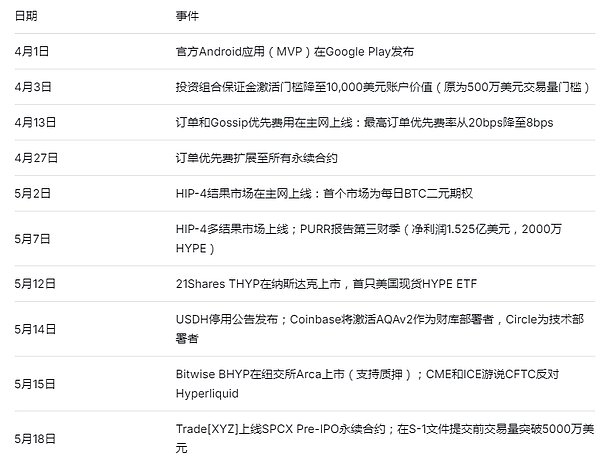
이번 분기의 결정적인 조치는 USDC의 재조정이었다. Hyperliquid는 5월 14일 자체 스테이블코인 USDH를 중단하고, Coinbase가 배포한 USDC를 정렬 호가 자산으로 지정했으며, 검증자들은 6월 12일 AQAv2를 승인했습니다(검증자 26명 중 19명, 스테이킹 지분의 69.1% 차지). 플랫폼 USDC에서 발생하는 비용 조정 후 준비금 수익의 약 90%는 30일마다 지원 기금으로 누적되며, 첫 누적은 8월 26일부터 시작되어 10월 3일에 첫 지급이 이루어집니다. HyperEVM상의 스테이블코인 유통량은 이번 분기 동안 4배로 증가하여 56.8억 달러에 달했습니다. 당사는 이 구조가 현행 금리 기준으로 연환산 가치 약 1억 3,500만~2억 달러에 달할 것으로 추산하며, 이는 빌더 코드 구축 이후 홀더 경제에서 가장 큰 단일 증대 효과입니다. 그 대가로 스테이블코인의 주권을 포기하고 이 모델을 개척한 발행자가 철수하게 되며, USDH로 호가되는 각 배포자는 강제적인 의사결정 시점에 직면하게 됩니다.
HIP-3는 거래량 신기록을 세웠으며, 동시에 그 배포자 계층이 단일 운영자로 통합되었다.배포자 거래량은 전월 대비 59.6% 증가한 2,130억 달러를 기록하여 페어링 거래량의 약 3분의 1을 차지했으며, HIP-3의 미결제 계약 잔고는 분기 말 기준 전월 대비 47% 증가했다. 총량 이면에는 집중도가 심화되고 있다. Trade[XYZ]의 거래량 점유율은 3월 85%에서 6월 97%로 상승했으며, 7월에는 사실상 100%에 달했다. Ventuals와 Felix는 6월 17일부터 19일까지의 USDH 결제 기간 동안 철수했다; Dreamcash는 7월 초에 운영을 중단했으며, Kinetiq는 동일한 일정에 따라 결제를 완료한 후 이전을 선택하여 7월 1일 첫 번째 USDC 거래 쌍을 출시했다.
HIP-4가 메인넷에 출시되자마자 그 주장의 양면성이 즉시 드러났다. 결과 시장은 5월 2일 검증자가 큐레이팅한 Phase 1 규칙 하에 출시되어 2억 1,130만 달러의 거래량, 13,046명의 신규 트레이더를 기록했으며, 일일 최대 거래량은 1,210만 달러에 달했고, 수수료는 사실상 제로에 가까웠다.
월드컵 시장은 추적된 거래량의 84%를 차지했으며, 일반 BTC 시장은 일일 약 10만 달러로 감소했고, 제3자 분석에 따르면 약 10개의 활성 시장이 있는 반면, 중앙화된 경쟁사에는 수천 개가 존재합니다. 이 카테고리의 6월 Kalshi와 Polymarket의 합산 월간 거래량은 약 45억 달러였습니다. Hyperliquid는 이 부문에서 구조적인 이점을 가지고 있습니다. 즉, 결과 계약과 퍼페추얼, 현물 계약이 동일한 계좌에서 공동 담보로 사용된다는 점입니다. 하지만 이 이점은 아직 충분히 활용되지 못하고 있습니다.
월스트리트는 두 가지 방향으로 접근하고 있다. 세 개의 미국 현물 HYPE ETF가 8주 동안 잇달아 출시되었다(21Shares THYP, 5월 12일; Bitwise BHYP, 5월 15일; Grayscale HYPG, 6월 3일), 분기 말 기준 누적 순유입액은 3억 870만 달러를 기록했다. Hyperliquid Strategies는 분기 순이익 1억 5,250만 달러를 보고했으며, 이후 자사 대시보드에 따르면 보유량은 2,930만 HYPE로 증가했다. 기득권자들의 대응은 소송이었다. CME와 ICE는 5월 CFTC에 Hyperliquid에 반대하는 로비를 펼쳤으나, 위원회는 오히려 5월 29일 퍼페추얼 계약에 관한 정책 성명을 발표하고 미국 최초의 규제 대상 비트코인 퍼페추얼 계약인 Kalshi의 BTCPERP를 승인했다. CME는 6월 18일 자사의 규제 당국을 상대로 소송을 제기했다. 미국의 시장 진입 장벽은 여전히 해결 가능한 시장의 강력한 제약 요인으로 남아 있으며, 이 장벽은 현재 기득권층에 의해 법정에서 도전받고 있다.
가격 상승세 속에서도 공급 규율은 지속되고 있다. 팀은 이번 분기에 2,980만 HYPE 중 129만 HYPE를 수령했으며, 수령률은 4.3%로 토큰 가격이 두 배로 상승했음에도 불구하고 3분기 연속 하락세를 보였다. 누적 미수령 잠금 해제 토큰은 6,490만 개에 달하며, 분기 말 가격 기준으로 약 43억 달러에 해당한다. 지원 기금은 1억 4,100만 달러로 277만 HYPE를 재매입했으며, 재단이 위임한 스테이킹 지분은 처음으로 총 스테이킹량의 절반 아래로 떨어졌고, 동시에 검증자 풀은 27개로 확대되었다. 주목할 만한 역추세는 HyperEVM의 TVL이 14.8% 하락한 반면, 스테이블코인 유통량은 4배로 증가했다는 점이다.
USDC 재조정, HIP-4 출시 및 ETF 제품군이 이번 분기를 정의했습니다.

테더의 새로운 CEO 파올로 아르도이노는 암호화폐가 범죄의 도구라고 믿지 말라고 경고했습니다.
Clement10월 16일, 세계 최대 암호화폐 거래소 바이낸스는 25번째 분기 토큰 소각을 진행했으며, 그 결과 4억 5천만 달러 상당의 바이낸스코인(BNB)이 제거되었습니다. 이러한 전략적 움직임은 BNB 자동 소각 시스템을 통해 총 공급량을 관리하기 위한 지속적인 노력의 일환입니다.
 Jasper
테더는 이스라엘과 우크라이나에서 의심되는 테러 및 전쟁 활동과 관련된 32개 암호화폐 주소의 자금을 동결했으며, 총 금액은 87만 3,118달러에 달합니다.
 Catherine
바이낸스는 즉각적으로 영국 내 신규 사용자 등록을 중단한다고 발표했습니다.
Clement예를 들어, 맥도날드에서 셀프 서비스 키오스크를 도입했을 때 저는 맥도날드에 대한 인상이 달라질 수밖에 없다는 것을 알게 되었습니다.
 Snake
이 거래소는 홍콩에서 6월에 도입된 디지털 자산 관련 규정에 따라 허가를 받은 단 두 곳의 거래소 중 하나입니다.
 Alex
유니스왑은 곧 웹 애플리케이션과 지갑 인터페이스에 0.15%의 스왑 수수료를 부과할 예정이며, 이러한 수수료가 도입된 것은 이번이 처음으로 암호화폐 커뮤니티에서 논란을 불러일으켰습니다.
 Kikyo
지난 몇 달 동안 황은 총 1,761달러(289만 달러 상당)의 이더리움과 52,000달러의 이더리움을 사용해 294만 달러에 해당하는 224만 달러의 APE 토큰을 확보했습니다.
 Davin
사이버 범죄자들은 BNB 스마트 체인(BSC) 스마트 컨트랙트의 취약점을 이용해 바이러스 소프트웨어를 확산시키는 혁신적인 방법을 고안해냈습니다.
Jasper샘 뱅크먼-프라이드의 법무팀이 치열한 법적 공방이 벌어지고 있는 가운데 Adderall 액세스에 대한 지속적인 우려를 강조했습니다.
 Hui Xin