Hyperliquid: 차세대 나스닥
차세대 나스닥은 더 이상 하나의 기업이 아니라, 누구나 그 위에서 거래소를 개설할 수 있는 블록체인이 될지도 모릅니다.
 JinseFinance


저자: Thejaswini M A; 출처: Token Dispatch; 번역: BitpushNews
Jesse Leimgruber는 AI 하드웨어 기업 OpenHome의 공동 창업자이며, 동시에 Anthropic의 지분도 보유하고 있다. 몇 달 전, 그는 X 플랫폼을 통해 이 지분을 매각할 의향이 있을 수 있음을 밝혔습니다.
끊임없이 찾아오는 사람들을 기록하기 위해, 그는 심지어 전용 CRM 고객 관리 시스템을 개발하기까지 했습니다. 그를 찾는 구매자가 수백, 수천 명에 달했고, 그들 모두는 언제든지 입금할 수 있는 현금을 가지고 있었기 때문입니다.
한 “매우 유명한 성장형 펀드”는 무려 1.05조 달러에 달하는 기업 가치 평가 제안을 내놓았습니다. 그는 한 대형 벤처캐피털(VC)이 심지어 자신이 보유한 Anthropic 주식을 담보로 제공하기만 하면 바로 일반 파트너(GP) 직함을 주겠다고 제안하기도 했다고 언급했다. 하지만 그는 곧이어, 그 주식들이 없다면 그 파트너 직함은 애초에 존재하지도 않았을 것이라고 솔직히 털어놓았다.
시장 수요는 극에 달했다. 한 은행가는 주식의 일부만이라도 매각할 의사가 있는 Anthropic 초기 직원에게 마린 카운티(Marin County)에 위치한 480만 달러 상당의 저택을 직접 선물하겠다는 조건을 제시하기까지 했다. 또 다른 투자자는 링크드인(LinkedIn)에 14에이커 규모의 저택을 매물로 올렸는데, 이를 환산하면 암묵적인 기업 가치가 8,000억 달러를 넘어선다.
한 2차 시장 매칭 기관에 따르면, 일부 주주들이 1.15조 달러의 기업 가치를 기준으로 주식을 매입하고 있다고 한다. 중개사 레인메이커 시큐리티(Rainmaker Securities)의 대표는 이 시장에 매도자가 전혀 없으며, 극심한 수급 불균형만 존재한다고 단언했다.
Leimgruber는 자신이 보유한 주식의 가치를 평가하기 위해 Ventuals를 사용한 적이 있다고 밝혔다(Ventuals는 과거 Hyperliquid에 있던 주문장 시스템으로, 트레이더들은 이를 통해 Anthropic의 기업 가치를 놓고 레버리지 거래를 할 수 있었다).
우리는 라이머그루버가 결국 자신의 주식을 어떻게 처리했는지 알 수 없다. 그는 일부를 팔았을 수도, 전부 팔았을 수도, 아니면 한 주도 팔지 않았을 수도 있다. 사모 주식 거래는 대개 공개되지 않기 때문에, 공개된 기록만으로는 그가 단지 ‘매도 의향이 있는 사람’에 불과했다.
하지만 Ventuals는 이후 서비스를 중단했고, 창업팀은 Phantom에 합류했으며, trade.xyz는 HIP-3 프로토콜상의 거의 모든 유동성을 흡수해 버렸다.
Anthropic은 분명 다음으로 가장 주목받을 상장 주식이 될 것입니다. 하지만 개인 투자자의 경우, 자격을 갖춘 투자자(Accredited Investors)가 아닌 이상 사모 주식에 접근할 방법이 전혀 없습니다. 그리고 자격을 갖춘 투자자가 되려면 우선 엄청난 부를 가지고 있어야 합니다.
또 다른 선택지는 Hyperliquid의 HIP-3 프로토콜로, 바로 Ventuals가 한때 활동했던 곳입니다. 현재 HIP-3에서는 Ventuals 대신 Entropy가 자리 잡고 있습니다. 하지만 Entropy의 이야기가 Ventuals보다 더 설득력 있는 이유는 무엇일까요? 정말 더 낫다고 확신할 수 있을까요? 이 분야에 대해 자세히 살펴보겠습니다.
여러분은 직접 선택한 몇 가지 토큰을 추적하느라 이미 지쳐 있을지도 모릅니다. 암호화폐 시장은 결코 만만치 않아, 잘못하면 원금까지 모두 잃을 수도 있습니다.
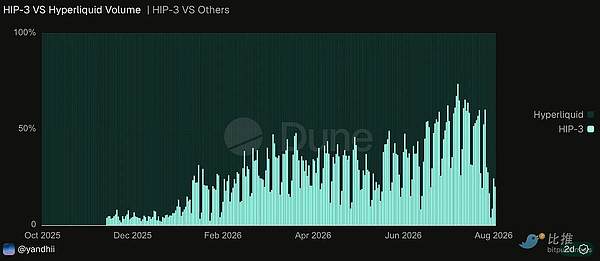
2025년 10월 13일, Hyperliquid는 HIP-3 프로토콜을 출시하여 누구나 Hyperliquid에서 퍼페추얼 계약 DEX (분산형 거래소)를 시작할 수 있게 했습니다. 단, 4,000만 달러를 보유하고 있어야 한다는 전제 조건이 따릅니다. 이곳의 거래 수수료는 Hyperliquid의 기본 수수료율의 두 배로, 배포자는 수수료의 50%를 가져가고, Hyperliquid는 나머지 50%를 토큰 환매 자금으로 활용합니다. 현재 Hyperliquid의 영구 계약 거래량 중 약 30%가 HIP-3 시장을 통해 이루어지고 있다.
2026년 8월 24일, Entropy는 50만 개의 HYPE를 담보로 잠그며(가치 4,000만 달러, Ribbit Capital이 주도한 1,400만 달러 규모의 자금 조달로 지원됨), Hyperliquid HIP-3의 배포 요건을 충족했습니다.
Entropy의 ANTH 토큰은 알려지지 않은 총 발행량 문제를 회피하기 위해 시가총액 기준 가격(1 = 10억 달러)을 채택했습니다. 따라서 가격이 2,000달러라면 2조 달러의 기업 가치를 의미합니다. HIP-3상의 모든 자산과 마찬가지로, 당신은 Anthropic의 주식을 실제로 소유하고 있는 것이 아니며, Anthropic 역시 당신의 존재를 전혀 신경 쓰지 않습니다. 당신이 보유한 것은 Hyperliquid 원장상의 스마트 계약 항목 하나일 뿐입니다. 이 항목은 수학적 차원에서 Entropy 거래소에 상장된 Anthropic의 암묵적 시가총액 가격을 추적합니다. 해당 기업이 향후 상장되든 안 되든, 당신은 이 합성 포지션을 실제 회사 주식으로 전환할 수 있는 방법이 전혀 없습니다.
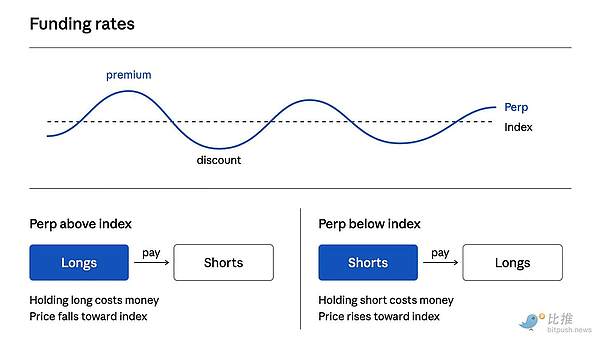
2028년 8월 18일까지 Anthropic이 상장되지 않을 경우, ANTH는 자체 표시 가격의 30일 평균가를 기준으로 현금 정산됩니다. 이 기간 동안 자금 수수료는 계속 적용됩니다. 이 계약은 어떤 장외 데이터의 정확성에도 의존하지 않고 결제를 완료할 수 있습니다.
올해 Hyperliquid의 배포자들은 IPO 전 합성 자산을 관리하기 위해 두 가지 다른 가격 책정 엔진을 테스트했습니다.
첫 번째는 앞서 언급한 Ventuals입니다. 이 플랫폼은 비공개 시장의 혼합 평가 가치를 자체 주문장 가격과 결합하지만, 자금 수수료에 상한선을 설정하지는 않았습니다.
또 다른 배포자인 trade.xyz는 외부 평가액을 완전히 무시하고, 순전히 자체 내부 거래의 30분 평균 가격을 기반으로 계약 가격을 책정합니다. 이 플랫폼은 현재까지도 HIP-3 거래량의 대부분을 차지하고 있습니다.
trade.xyz는 2025년 10월 Hyperunit이 출시한 최초의 HIP-3 거래 쌍을 기반으로 구축되었으며, 출시 3주 만에 13억 달러의 거래량을 달성했습니다. 플랫폼의 주도적인 제3자 빌더로서 Trade.xyz는 Hyperliquid의 월간 총 거래량의 절반 이상을 차지하고 있습니다.
데이터 출처: tokenterminal
Trade.xyz의 오라클은 자체 내부 거래의 30분 평균 가격에 전적으로 의존합니다. 이 오라클은 자금 수수료를 엄격하게 제한하며, 회사 IPO 시 계약을 표준 파생상품으로 전환합니다. 이에 비해 Entropy는 실시간 주문 장부와 사설 시장 평가액을 결합한 하이브리드 오라클을 사용하며, 유동성이 충분할 때만 주문 장부에 최대 95%의 가중치를 부여합니다. 그렇지 않은 경우, 기본적으로 만료된 2차 시장 시세를 채택합니다. 또한 앞서 언급했듯이, Entropy는 주당 가격이 아닌 시가총액을 기준으로 상장합니다.
Entropy가 얼마나 멀리 나아갈 수 있을지 이해하려면, Ventuals의 사례를 반드시 살펴봐야 합니다. Ventuals는 Anthropic을 위해 IPO 전 영구 합성 시장을 최초로 출시한 플랫폼입니다. 하지만 그 과정은 그리 순탄하지 않았습니다.
Alvin Hsia, Emily Hsia, Aris Samad는 2025년 말 Ventuals를 설립하고 Paradigm의 지원을 받았습니다. 이들은 HIP-3에서 IPO 전 퍼페추얼 계약을 운영한 최초의 주역들이었습니다.
마진은 그들이 직면한 첫 번째 난관이었다. 세 명의 창업자는 500,000개의 HYPE를 보유하지 못하고 있었습니다. 그래서 그들은 vHYPE라는 금고를 만들었습니다. 사용자가 HYPE를 예치하면 증서 토큰을 받게 되며, 금고는 이 HYPE를 사용하여 증거금을 납부하는 동시에 잠금 기간 동안 내내 예치자에게 스테이킹 수익을 지급합니다. 트레이더들은 사실상 자신이 향후 거래할 거래소에 자금을 지원한 셈입니다.
Ventuals는 OpenAI, Anthropic, SpaceX의 주문 장부를 열었습니다. 첫 1억 달러의 거래량 달성에는 73일이 걸렸지만, 그 다음 1억 달러는 단 17일 만에 달성했습니다. 2026년 2월 기준, 이 플랫폼의 거래량은 2억 달러를 돌파했으며 11,000명 이상이 이곳에서 거래하고 있습니다. Hsia는 나중에 SpaceX, OpenAI, Anthropic의 직원들이 이 주문 장부를 활용해 자사 지분 가치를 정하고 있다고 그에게 말했다고 썼으며, 후기 펀드들도 같은 견해를 표명했고 Leimgruber 역시 마찬가지였다. 그것이 전성기였다.
그러나 Ventuals의 스페이스X 계약은 단 하루 만에 45%나 폭락한 적이 있었는데, 그날 스페이스X에는 아무런 변동이 없었다. 주문 장부가 순식간에 비워졌고, 소수의 주문만으로도 가격이 폭락했다. 팀은 사후에 트레이더에게 보상해 주었는데, 이는 꽤 품위 있는 조치였다. 하지만 Ventuals의 메커니즘은 다음과 같았다. 가격이 실제 평가 가치와 5% 이내의 편차를 유지할 경우 연 15%의 표준 수수료를 부과하고, 편차가 5%를 초과하면 벌금 성격의 수수료가 기하급수적으로 급증하는 방식이었다. 후반부에 이르러 Anthropic 주문장의 연환산 자금 비용률은 8,700%에 달한 것으로 보도되었다.
일반적으로 트레이더들은 저평가된 자산을 매수하고 고평가된 자산을 매도함으로써 잘못된 가격을 바로잡는다. 하지만 이러한 상황에서는 그럴 수 없었다. Ventuals의 계약은 순수한 합성 자산으로, 실제 Anthropic 주식으로 결제할 수 없습니다. 특히 Anthropic이 2차 시장에서의 지분 양도를 제한한 이후에는 더욱 그렇습니다.
예금자들이 1년 잠금 기간을 조기에 종료하기를 원했기 때문에, vHYPE의 거래 가격은 표준 HYPE에 비해 20%~30% 할인된 수준이었습니다. 이후 그들은 프로젝트를 중단했습니다.
Entropy는 Ventuals와 매우 유사해 보이기 때문에, 우선 이러한 구체적인 실패 요인들을 해결했습니다. 첫째, 연환산 자금 수수료를 10% 정도로 제한하여 Ventuals의 붕괴를 초래했던 8,700%의 편차 비용을 방지했습니다. 둘째, 혼합 가격 오라클을 사용하여 유동성이 풍부할 때만 내부 주문장 데이터를 활용하고, 그 외에는 기본적으로 비공개 시장 평가액을 적용합니다. Ventuals와 마찬가지로 Entropy도 주당 가격이 아닌 시가총액을 기준으로 Anthropic의 가격을 책정합니다.
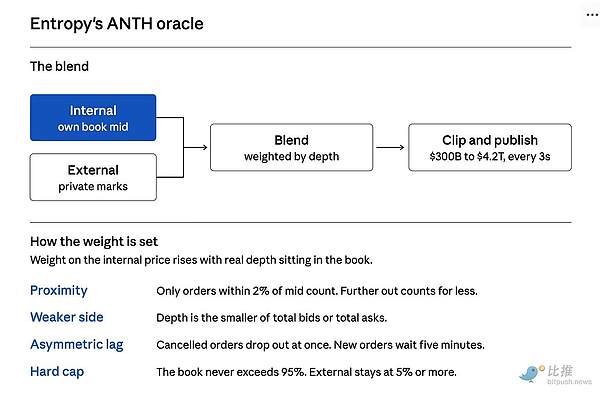
하지만 Entropy는 trade.xyz와 같은 간편한 상장 전환 메커니즘이 부족합니다. 만약 Anthropic이 2028년 8월 18일까지 상장되지 않는다면, ANTH는 자체 가격의 30일 평균가로 현금 정산될 것입니다. IPO가 이루어질 경우, Entropy는 오라클이 상장 3일 전의 표시 가격을 기준으로 한 1시간 평균가로 전환된 후 공개 시장을 추적할 것이라고 밝혔습니다. Hyperliquid는 시가총액 계약을 주당 계약으로 전환할 수 없기 때문에, 상장 후에도 ANTH는 여전히 10억 단위(10억)로 거래될 것입니다. 반면 trade.xyz는 처음부터 주당 호가를 채택했기 때문에 이러한 문제가 없습니다.
시장에서 흔히 제기되는 지지 논거는 Entropy의 화려한 배경에 있습니다.
Ribbit Capital은 2013년 비트코인과 코인베이스(Coinbase)의 시리즈 A 투자 라운드에 펀드 한 기금을 투자한 바 있으며, 이후 2014년부터 로빈후드(Robinhood)에 투자해 왔습니다(2021년 위기 극복을 위한 자금 조달 포함). 그 외에도 리플(Ripple), 자포(Xapo), 블록스트림(Blockstream)에 투자했습니다. 공개된 재무 보고서에서 볼 수 있듯이, 이 회사는 현재까지도 HOOD와 COIN을 보유하고 있다. 최근 암호화폐 투자로는 Polymarket, Lighter, Tempo, Morpho, Bridge 등이 있으며, 2026년 8월 24일에는 EntropyIO의 1,400만 달러 규모 자금 조달 라운드에서 주도 투자자로 참여했다.
Ribbit의 본업은 중개업체(Robinhood), 거래소(Coinbase), 예측 시장(Polymarket), 온체인 영구 선물(Lighter 및 현재의 Entropy)과 같이 자금을 분배하는 사업을 선별하는 것이다. 하지만 Ribbit이 1,400만 달러를 조달했다는 사실은 단순히 Entropy의 지분을 보유하고 있다는 것을 의미할 뿐이며, 예치된 마진에는 여전히 청산(Slashed)될 위험이 존재합니다.
팀 구성원들이 Citadel, Optiver, Polymarket, Millennium 등의 기관에서 근무한 경력이 있다고 해도, 이것이 절대적인 보장을 제공하지는 못합니다.
Anthropic 외에도 Entropy는 샌디스크(SanDisk, SNDK)를 상장했습니다. 샌디스크는 이미 나스닥에 상장되어 있으므로 모든 플랫폼에서 동일한 현물 가격을 그대로 반영할 수 있습니다. 며칠 만에 SNDK는 trade.xyz, Lighter, Ondo, Variational, Aster에도 동시에 상장되었습니다. Trade.xyz는 약 1억 7,400만 달러의 미결제 약정(Open Interest)과 2억 7,600만 달러의 24시간 거래량을 기록하고 있는 반면, Entropy의 미결제 약정은 약 560만 달러에 불과하고 거래량은 5,500만 달러입니다.
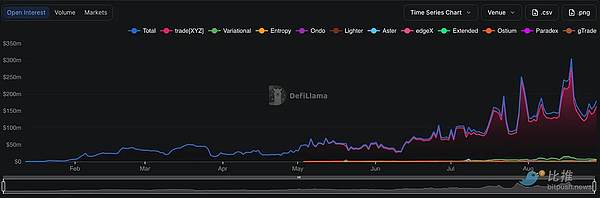
데이터 출처: defillama
거래량이 많지만 미결제 약정이 지속적으로 낮은 수준을 유지한다면, 이는 트레이더들이 빠르게 매수 및 매도를 반복하고 있음을 나타내며, 이는 차익 거래, 시장 조성 또는 자동화 로봇이 플랫폼 간 스프레드를 평준화하는 행동 양상과 일치합니다. 지속적이고 진정한 수요는 대개 미결제 계약의 지속적인 증가로 나타납니다. 이는 트레이더들이 포지션을 구축하고 장기적으로 보유하고 있음을 의미하기 때문입니다.
다시 말해, SNDK 계약이 가격 정확성을 유지할 수 있는 이유는 자동화 봇이 암호화폐 거래소의 가격을 나스닥 주식 시장과 실시간으로 지속적으로 동기화하기 때문입니다. 하지만 ANTH는 복제할 수 있는 실시간 주가가 아예 없기 때문에 이를 수행할 수 없습니다.
따라서 거래 활동이 저조할 때마다 ANTH 계약은 오래된 비공개 기업 가치 평가, 과거 자금 조달 라운드 또는 소문에 의존할 수밖에 없습니다. 본질적으로 Entropy는 “탈중앙화 거래소가 상장된 주식의 가격 책정에는 능숙하지만, 비상장 사기업의 가격을 정확하게 책정하는 데는 어려움을 겪는다”는 현실을 바꾸지 못했습니다.
8월 19일, “Kraken HIP-3 test DEX”라는 이름의 배포자가 Hyperliquid 테스트넷에서 스타 게이트(Star gating)를 활성화했습니다. Blockworks의 애널리스트 Shaunda Devens는 이 배포자가 10개의 지갑을 화이트리스트에 등록했으며, 5가지 새로운 관리 도구 중 3가지—사용자의 매도 주문 취소, 강제 청산, 그리고 마진 자금 인출—를 사용했음을 발견했습니다. 이와 동시에, 테스트넷 검증자 등록부에는 “Kraken Exchange Validator”라는 이름의 검증자가 등장했다.
Kraken과 Hyperliquid 모두 해당 테스트넷 DEX의 소유 여부에 대해 확인하지 않았다. Devens는 Kraken의 모회사인 Payward가 이미 HyperCore에 xStocks를 배포했으며, 이 세 가지 도구가 바로 규제 준수 기관에서 일반적으로 요구하는 구성 요소들이기 때문에 이 소식이 사실일 가능성이 높다고 보고 있습니다. 누군가가 공식적으로 확인하기 전까지는 이를 공식 제품으로 간주해서는 안 됩니다.
Entropy는 엄격한 규제 지역(미국, 영국, EU, 캐나다, 호주, 싱가포르) 출신의 사용자들을 명시적으로 금지하고 있습니다. 만약 향후 이러한 사용자들의 거래 참여가 허용된다면, 크라켄(Kraken)의 모델과 같이 법적으로 자산 몰수 및 리스크 관리가 허용되는 허가제 기반의 중앙화된 아키텍처를 통해 이루어질 가능성이 높습니다.
전통적인 증권 거래소(나스닥이나 뉴욕증권거래소 등)는 어떤 자산이 상장되어 거래될 수 있는지 심사하고 승인하기 위해 인력으로 구성된 ‘상장 위원회’에 의존합니다. 반면 Hyperliquid의 HIP-3 프로토콜은 위원회에 허가를 신청할 필요 없이, 4,000만 달러 상당의 토큰을 스테이킹한 사람이라면 누구나 자동으로 시장에 상장할 수 있는 권한을 부여받도록 규정하고 있습니다.
크라켄 테스트넷의 잠재적 동향은 규제 대상 금융 기관들이 이 기술을 사용하기를 원하지만, 무허가 환경에서는 합법적으로 운영할 수 없음을 시사합니다. 정부 규정을 준수하기 위해, 이들 기관은 HIP-3의 블록체인 기반 아키텍처를 채택하고 있지만, 동시에 자체의 엄격한 규칙, 승인된 사용자 화이트리스트, 그리고 수동 리스크 관리 팀(리스크 관리 데스크)을 시스템에 다시 하드코딩하고 있습니다.
Entropy가 성공한다면, Hyperliquid의 궤도를 따라 완전히 새로운 사모 주식 자산 클래스를 연결해 낼 것입니다. 만약 실패한다면…… 글쎄요, 그건 다음 세대의 개발자들에게 또 하나의 교훈을 제공하는 것에 불과하겠지요. 이 네트워크가 끊임없이 진화하며 스스로의 폐허에서 교훈을 얻는 모습을 지켜보는 것은 실로 매혹적인 일이다.
시장은 결국 전환점을 맞이할 것이므로, 지금 당장 가장 좋은 전략은 밤이 아직 깊지 않은 동안 계속해서 묵묵히 구축해 나가는 것이다.
차세대 나스닥은 더 이상 하나의 기업이 아니라, 누구나 그 위에서 거래소를 개설할 수 있는 블록체인이 될지도 모릅니다.
JinseFinance만약 Hyperliquid가 계속해서 전통 금융(TradFi)에서 더 많은 자금을 유치한다면, 향후 몇 년 동안 우선 수수료(Priority Fee) 수입은 이 프로토콜의 가장 중요한 수익원 중 하나가 될 가능성이 있습니다.
JinseFinanceHyperliquid, HIP-4: Hyperliquid의 다음 단계 골든파이낸스, Hyperliquid '결과 시장' 진출
JinseFinance하이퍼리퀴드의 미래는 HIP-3에 있으며, HIP-3의 뿌리는 하이퍼스톤에 있습니다.
JinseFinance한 플랫폼이 암호화폐 역사상 가장 큰 청산 파동으로 4,150만 달러를 벌어들인 방법
JinseFinance"63년간 꾸준히 배당금을 인상해 온" 존슨앤존슨의 기록이나 애플의 장기적이고 안정적인 자사주 매입 전략과 비교하면, 두 암호화폐 플랫폼은 마치 "외줄타기를 하는" 것처럼 운영되고 있습니다.
JinseFinanceUSDH가 하이퍼리퀴드가 USDC와의 관계에서 중요한 취약점을 해결하는 방법.
JinseFinance하이퍼리퀴드의 부상은 기술, 제품, 마케팅, 경제 모델링 등 여러 요인이 복합적으로 작용한 결과입니다.
JinseFinanceHYPE 출시 이후 하이퍼리퀴드는 거래량과 수익 모두에서 엄청난 성장세를 보였습니다.
JinseFinance최근 하이퍼리퀴드 TGE는 커뮤니티에 에어드랍을 배포했으며, 해당 토큰 HYPE는 2달러에서 최고 9.80달러까지 상승하여 거의 100억 달러의 FDV를 기록했습니다. HYPE는 현재 약 8.3달러에서 등락을 반복하고 있습니다. 이 글에서는 하이퍼리퀴드의 TGE 이벤트를 리뷰합니다.
JinseFinance