FBI, 유출된 음악의 5만 달러 비트코인 판매 혐의로 에미넴의 전 사운드 엔지니어 체포
전직 에미넴의 사운드 엔지니어였던 조셉 스트레인지가 미발표 곡 25곡을 비트코인 5만 달러에 판매한 혐의로 기소되었습니다. FBI는 그의 집을 급습하여 훔친 하드 드라이브와 자필 가사, 미공개 뮤직비디오를 발견했습니다.
 Joy


작성자: Token Terminal; 번역: Peggy, BlockBeats
Token Terminal의 이더리움 2026년 1분기 보고서는 겉보기에는 모순되지만 매우 중요한 일련의 데이터를 제시합니다. 이더리움 메인넷 사용자 수, 거래 건수, 처리량이 동시에 사상 최고치를 기록했지만, 거래 수수료, TVL, 거래량, 완전 희석 시가총액은 전분기 대비 하락했습니다.
이더리움은 현재 ‘낮은 수수료를 대가로 규모를 확대하는’ 단계로 적극적으로 진입하고 있다. Fusaka 업그레이드로 데이터 용량이 증가함에 따라, 블록 공간이 더 저렴해지면서 사용자와 거래 증가세가 가속화되고 있지만, 단기적인 수수료 수익은 억제되고 있다. 보고서는 이 현상을 제이븐스 역설로 설명한다. 즉, 사용 비용이 하락하면 네트워크 수요가 더욱 확대될 수 있다는 것이다.
더 주목할 점은 이더리움의 핵심 서사가 DeFi 퍼블릭 체인에서 글로벌 금융 결제 레이어로 전환되고 있다는 사실입니다. 보고서에 따르면, 이더리움은 여전히 토큰화된 자산 분야에서 주도적인 위치를 차지하고 있다: 스테이블코인, 토큰화된 펀드, 토큰화된 원자재, 토큰화된 주식 등이 모두 이더리움에서 규모를 형성하고 있으며, 그중에서도 펀드와 금 관련 자산의 성장이 특히 두드러진다. 블랙록(BlackRock), JP모건(JPMorgan), 피델리티(Fidelity) 등 기관들의 지속적인 진입으로 인해 ‘기관들의 블록체인 진출’이 개념 단계에서 제품 출시 및 결제 실무 단계로 진전되고 있다.
이 보고서의 핵심 가치는 ETH 가격이 단기적으로 어떻게 변동할지 입증하는 데 있는 것이 아니라, 이더리움이 금융 인프라로서 차지하는 구조적 위치를 보여주는 데 있다. 이더리움은 확장성을 통해 단기 수수료를 희생하는 한편, 스테이블코인, 토큰화된 펀드, 온체인 신용 및 기관 결제 분야에서 네트워크 효과를 공고히 하려 하고 있다. 투자자와 업계 관찰자들에게 있어 진정으로 주목해야 할 문제는, 금융 자산이 점점 더 많이 온체인으로 이전됨에 따라 누가 기본 결제 계층이 될 것인지, 그리고 이러한 결제 수요가 궁극적으로 ETH의 가치 창출로 어떻게 이어질지입니다.
다음은 원문입니다:
이더리움($ETH)은 공개적이고, 허가 없이 누구나 참여할 수 있는 블록체인으로, 개방형 경제 내 금융 애플리케이션에 글로벌 결제 및 컴퓨팅 능력을 제공합니다. 이 플랫폼은 누구나 그 위에 구축할 수 있고, 어떤 단일 주체도 중단시킬 수 없는 공유 원장을 운영하며, 토큰인 ETH를 사용하여 거래 수수료를 지불합니다. 또한 스테이킹 메커니즘을 통해 ETH는 네트워크 보안을 보장하는 데에도 사용됩니다.
이더리움에서 이루어지는 활동은 과거 전통 금융 인프라의 비용과 처리 용량에 의해 제한받아 왔습니다. 결제는 며칠이 소요되고, 중간 단계가 여러 겹으로 중첩되며, 각 단계마다 거래 상대방 위험이 존재했습니다. 토큰화와 스테이블코인은 바로 이러한 마찰을 해결하기 위해 등장한 온체인 솔루션입니다. 2025년부터 2026년까지 이 두 분야에 대한 규제 프레임워크가 점차 성숙해짐에 따라, 기관급 온체인 활동의 여건도 이론에서 현실로 다가오고 있습니다.
이 전환 과정에서 이더리움(Ethereum)이 맡은 역할은 기초 결제 계층입니다. 스테이블코인, 토큰화된 펀드, 토큰화된 원자재, 그리고 점점 더 늘어나는 토큰화된 주식은 모두 이더리움에서 발행 및 결제됩니다; 동시에 레이어 2 네트워크는 처리량을 확장하고, 거래를 최종적으로 레이어 1로 정산하는 역할을 담당합니다. 이러한 정산 활동을 보장하고 대가를 지불하는 자산으로서 ETH는 가치를 축적하게 되며, 스테이킹 시장은 이 역할에 투입된 ETH 공급량이 얼마나 되는지를 반영합니다.
시장 포지셔닝 측면에서 볼 때, 이더리움은 여전히 토큰화된 자산 시가총액이 가장 큰 주요 플랫폼입니다. 크로스체인 관점에서 볼 때, 이더리움은 스테이블코인, 토큰화된 펀드, 원자재 및 주식 등 모든 카테고리에서 대다수의 점유율을 차지하고 있습니다. 이더리움은 이더리움 재단(Ethereum Foundation)과 광범위하고 독립적인 클라이언트 팀 및 연구자 커뮤니티가 공동으로 주도하고 있으며, 동시에 Etheralize와 같은 기관 대상 조직들도 전통 금융권이 이 네트워크를 더 잘 이해할 수 있도록 돕고 있습니다.
2026년 1분기는 두 가지 주요 흐름으로 명확히 구분될 수 있습니다. 한편으로는 사용량이 사상 최고치를 기록했습니다: 월간 활성 사용자 수, 거래 건수, 처리량이 모두 신기록을 경신했습니다. 반면, 달러 기준 가치 및 수수료 지표는 위축되는 양상을 보였습니다. 완전 희석 시가총액, 총 잠금 가치(TVL), 거래량, 그리고 두 가지 수수료 지표가 모두 전분기 대비 감소했습니다. 이번 분기를 형성한 주요 사건들은 이 두 가지 흐름에 동시에 영향을 미쳤습니다: Fusaka 업그레이드 주기 중 두 번째 Blob Parameters Only(BPO #2) 포크가 1월에 데이터 용량을 확대했으며, ERC-8004가 2월에 메인넷에 출시되어 AI 에이전트의 신원 및 평판 표준으로 자리 잡았습니다; 이더리움 재단은 2026년 프로토콜 클러스터 우선순위로 확장 규모 확대, 사용자 경험 개선, 레이어 1 네트워크 강화를 확정했습니다; 또한 3월에 열린 Institutional Ethereum Forum 등의 행사에서도 기관 참여도가 높아진 모습을 확인할 수 있었습니다.
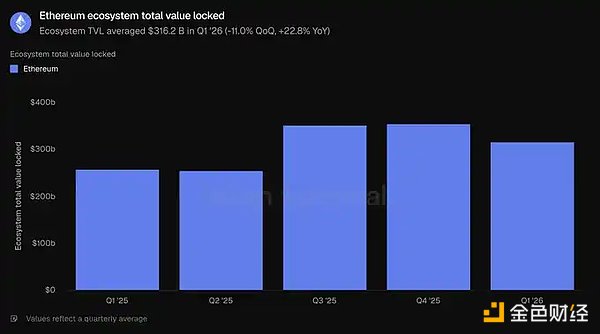
생태계 총 잠금 가치(TVL): 3,162억 달러 (전분기 대비 -11.0%, 전년 동기 대비 +22.8%)
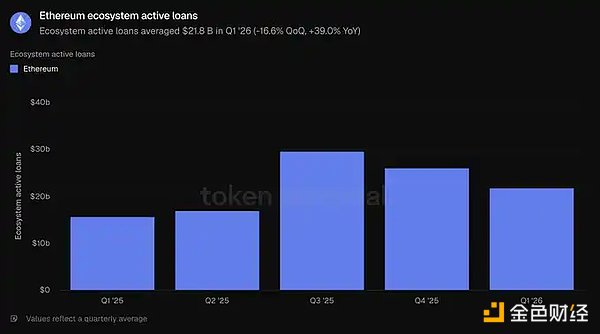
생태계 활성 대출: 218억 달러 (전분기 대비 -16.6%, 전년 동기 대비 +39.0%)
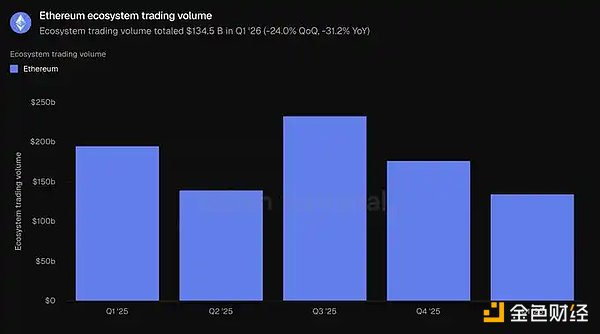
생태계 거래량: 1,345억 달러 (전분기 대비 -24.0%, 전년 동기 대비 -31.2%)
생태계 수수료: 20억 달러 (전분기 대비 -16.9%, 전년 동기 대비 -7.8%)
토큰화 자산 시가총액: 2,034억 달러 (전월 대비 -0.7%, 전년 동기 대비 +42.9%)
스테이블코인: 1,789억 달러 (전월 대비 -2.3%, 전년 동기 대비 +37.6%)
토큰화된 펀드: 194억 달러 (전월 대비 +4.9%, 전년 동기 대비 +73.1%)
토큰화된 원자재: 47억 달러 (전월 대비 +60.0%, 전년 동기 대비 +325.9%)
토큰화된 주식: 3.651억 달러 (전월 대비 +16.5%)
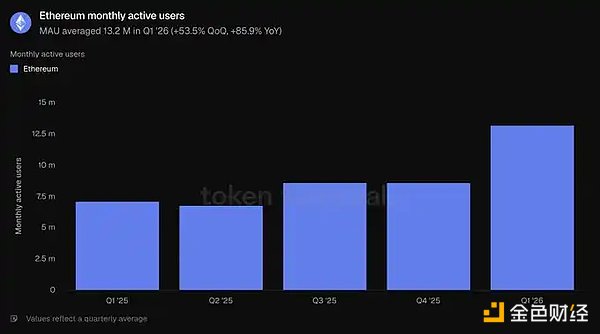
월간 활성 사용자: 1,320만 명 (전월 대비 +53.5%, 전년 동기 대비 +85.9%)
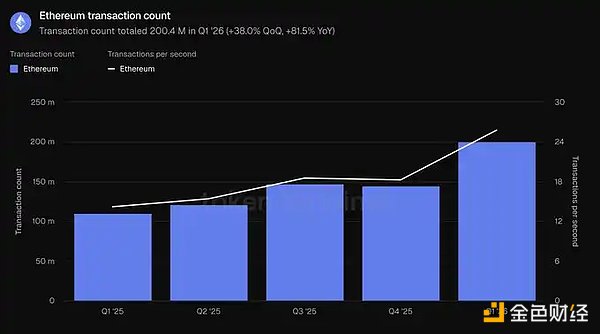
거래 건수: 2.004억 건 (전월 대비 +38.0%, 전년 동기 대비 +81.5%)
초당 거래 건수: 25.78건 (전월 대비 +41.2%, 전년 동기 대비 +81.7%)
비용: 3,990만 달러 (전월 대비 -47.9%, 전년 동기 대비 -81.9%)
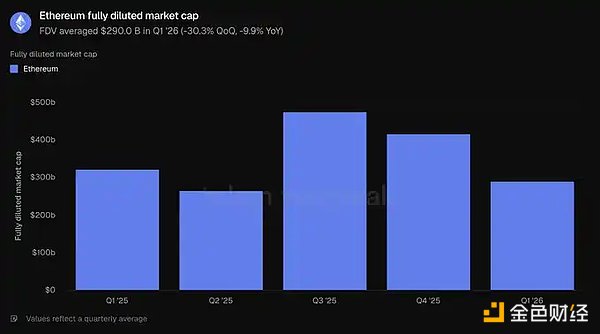
완전 희석 시가총액: 2,900억 달러 (전월 대비 -30.3%, 전년 동기 대비 -9.9%)
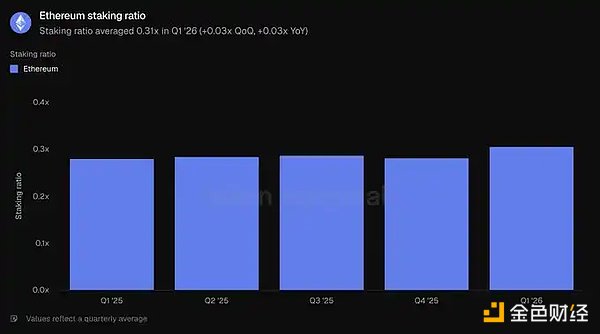
예치 비율: 0.31x (전월 대비 +0.03x, 전년 동기 대비 +0.03x)
토큰 보유자 수: 2억 9,280만 명 (전월 대비 +8.1%, 전년 동기 대비 +24.9%)
본 보고서는 이더리움 레이어 1 네트워크, 즉 메인넷을 다룹니다. 레이어 2 네트워크는 독립된 체인으로 간주되며, 이더리움 자체의 데이터에는 포함되지 않습니다.
총 예치 가치(TVL)는 프로젝트의 다양한 애플리케이션에 예치된 온체인 자금 가치를 측정하는 지표로, 대출, 거래, 스테이킹 등 수익을 창출할 수 있는 활동의 선행 지표이기도 합니다. 여기서는 이더리움 생태계에 예치된 자본을 집계하며, 예치자는 일반적으로 언제든지 이 자금을 인출할 수 있습니다.
이러한 기준에 따르면, 2026년 1분기 생태계 총 잠금 가치(TVL)는 평균 3,162억 달러로, 전분기 대비 11.0% 감소했으나 전년 동기 대비 22.8% 증가했습니다. 분기별 감소는 자산 가격의 전반적인 하락세와 일치하는 반면, 연간 증가는 1년 전과 비교해 이더리움 생태계가 여전히 현저히 확대되었음을 보여줍니다.
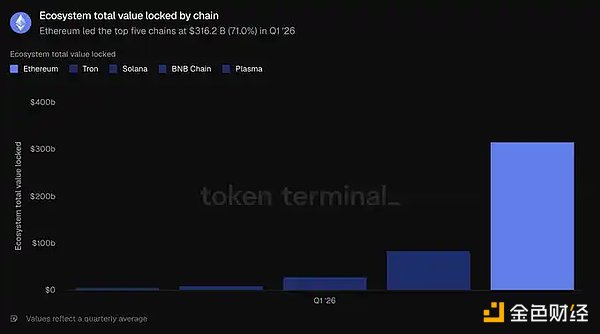
상위 5대 체인 중 이더리움은 3,162억 달러로 트론(845억 달러), 솔라나(288억 달러), BNB 체인(103亿美元), 플라즈마(57亿美元)의 합계를 넘어 상위 5대 체인 총량의 71.0%를 차지한다. 이 자본 중 가장 큰 자금 풀은 유동성 스테이킹 분야에 집중되어 있으며, 대표 프로젝트는 리도(Lido)이다; 대출 분야에서는 Aave가 대표적입니다. 재스테이킹 프로젝트인 EigenLayer와 ether.fi, 그리고 합성 달러 발행사인 Ethena와 Sky 역시 규모가 가장 큰 애플리케이션 중 하나로 꼽힙니다. 자본 집중도는 여전히 이더리움의 가장 뚜렷한 구조적 우위입니다.
활성 대출은 예금 중 차입자에게 이미 대출되어 이자가 발생하는 부분을 측정하는 지표로, 일반적으로 대출 수익과 관련이 있습니다. 이더리움에서는 전체 생태계 대출 애플리케이션 내의 미상환 대출 잔액을 반영합니다.
2026년 1분기, 생태계 내 활성 대출 잔액은 평균 218억 달러로, 전분기 대비 16.6% 감소했으나 전년 동기 대비 39.0% 증가했습니다 . 대출 잔액은 총 잠금 가치(TVL)와 함께 감소하여 위험 선호도 하락과 일치하는 양상을 보였으나, 여전히 1년 전 수준보다 현저히 높은 수준을 유지했다.
이더리움상의 대출 활동은 소수의 머니마켓에 집중되어 있으며, 그중 Aave가 주도적인 위치를 차지하고 있다. 분기 말 기준, Aave의 활성 대출 잔액은 약 135억 달러로 생태계 전체의 대부분을 차지했으며, 그 뒤를 Morpho (약 19억 달러), Sky 산하의 Spark(약 10억 달러), Maple(약 8.4억 달러) 순이다. 이번 분기의 축소세는 주로 Aave에 의해 주도되었으며, 가격 하락과 대출 수요 둔화에 따라 분기 내 대출 잔고가 약 24% 감소했다. 상위 5대 체인 중 이더리움의 218억 달러는 솔라나(25억 달러), 플라즈마 (21억 달러), BNB Chain(7.608억 달러), Avalanche(3.924억 달러)보다 훨씬 높은 수치로, 상위 5개 체인의 총량 중 79.2%를 차지했습니다. 이는 본 절의 모든 지표 중 이더리움의 점유율이 가장 높은 항목입니다.

거래량은 탈중앙화 현물 거래소에서 체결된 거래의 총 가치를 측정합니다. 거래자가 수수료를 지불해야 하므로, 이 지표는 일반적으로 해당 거래소에서 발생한 수수료와 관련이 있습니다. 여기서는 이더리움 생태계 내 DEX의 총 거래량을 집계했습니다.
2026년 1분기, 생태계 거래량은 총 1345亿美元로, 전분기 대비 24.0% 감소했고, 전년 동기 대비 31.2% 감소했습니다 . 거래량이 잠금 자본보다 더 크게 감소한 것은 분기별 조정 국면에서 위험 선호도가 다소 낮아졌음을 시사합니다.
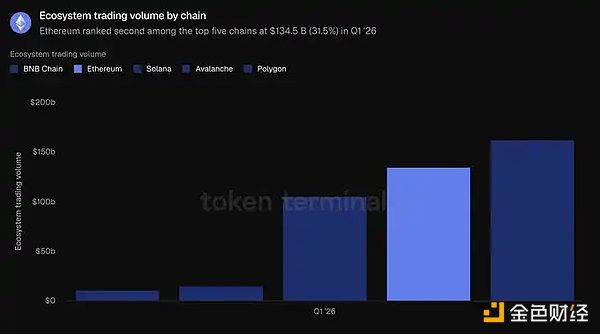
이더리움(Ethereum)상의 DEX 활동은 소수의 유동성이 풍부한 거래소에 집중되어 있습니다. 유니스왑(Uniswap)은 1분기에 약 855억 달러의 거래량을 처리했으며, 이는 생태계 전체 거래량의 약 3분의 2를 차지했습니다. 그 뒤를 커브(Curve, 약 221억 달러)와 CoW Swap (약 124억 달러)가 뒤를 이었습니다. 거래량은 또한 이 섹션에서 이더리움이 크로스체인 부문에서 선두를 차지하지 못한 유일한 지표이기도 합니다. BNB 체인의 거래량은 1,625억 달러로, 이더리움의 1,345억 달러보다 높았으며, 솔라나가 1,049억 달러로 그 뒤를 이었습니다; 그 뒤를 이어 아발란체(145억 달러)와 폴리곤(107억 달러)이 뒤를 이었습니다. 이더리움은 상위 5대 체인의 거래량 중 31.5%를 차지해 2위를 기록했으나, 이는 BNB 체인의 38.0%보다 낮은 수치입니다.
수수료는 사용자가 특정 프로젝트 애플리케이션을 이용하기 위해 지불한 총 가치를 측정하는 지표로, 예를 들어 차입자가 지불한 이자나 트레이더가 지불한 거래 수수료 등을 통해 얼마나 많은 경제적 가치가 창출되었는지를 반영합니다. 이 지표는 이더리움 생태계 애플리케이션에서 발생한 수수료를 집계한 것입니다.
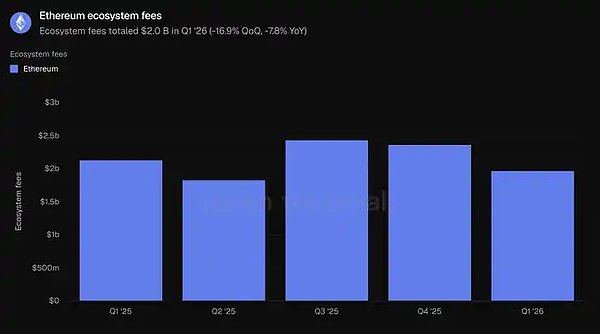
2026년 1분기, 생태계 수수료 총액은 20억 달러로 전분기 대비 16.9% 감소했으며, 전년 동기 대비 7.8% 감소하여, 거래 및 대출 활동의 둔화 추세와 일치했습니다.
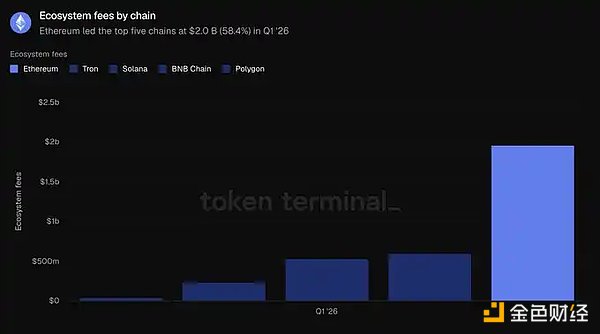
이더리움(Ethereum)은 20억 달러의 수수료를 기록했으며, 이는 트론(Tron, 5.993억 달러), 솔라나(5.325亿美元), BNB 체인(2.319亿美元), 폴리곤(3880万美元)을 크게 앞지르며 상위 5대 체인의 총 수수료 중 58.4%를 차지했다. 감소세에도 불구하고 이더리움은 여전히 수수료 발생 규모가 가장 큰 단일 출처이다. 이 섹션을 종합해 보면, 이더리움은 잠금 자본, 신용 및 수수료 측면에서 선두를 달리고 있으며, 거래량에서만 뒤처지고 있다.
유통 자산 시가총액은 특정 자산이 온체인에서 토큰화된 후의 총 가치를 측정하며, 계산 방식은 유통 공급량에 종가를 곱한 값입니다. 스테이블코인의 경우 미상환 공급량을, 토큰화된 펀드의 경우 온체인 자산 운용 규모를, 토큰화된 주식의 경우 온체인 발행 주식의 가치를 의미합니다. 여기서는 이더리움(Ethereum)에서 발행된 자산을 집계합니다.
2026년 1분기, 이더리움 상의 토큰화 자산 시가총액은 평균 2,034억 달러로, 전분기 대비 거의 변동이 없었으며(-0.7%), 전년 동기 대비 42.9% 증가했습니다. 스테이블코인의 비중이 가장 높아 전체의 87.9%를 차지했으며, 나머지는 펀드, 원자재 및 주식으로 구성되었습니다.
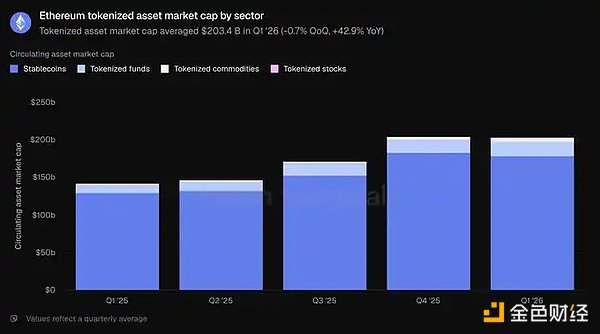
2026년 1분기, 이더리움(Ethereum)상의 스테이블코인 평균 규모는 1,789억 달러로, 전분기 대비 2.3% 감소했으나 전년 동기 대비 37.6% 증가했으며, 이는 해당 분기 내 유일하게 감소세를 보인 하위 부문이다. 두 주요 발행사가 주도적인 위치를 차지하고 있다: 분기 말 기준, 테더(Tether)의 USDT는 941억 달러, 서클(Circle)의 USDC는 545억 달러로, 두 발행사가 합쳐서 해당 네트워크 스테이블코인 시가총액의 대부분을 차지했다. 그 뒤를 이어 스카이(Sky)의 USDS(124억 달러), 에테나(Ethena)의 USDe(59억 달러), 페이팔(PayPal)의 PYUSD(29억 달러)가 뒤를 이었다. 리플(Ripple)의 RLUSD (11억 달러) 등 비교적 최근에 등장한 규제 대상 신규 참여자들도 이미 출시되었다. 상위 5대 체인 중 이더리움(Ethereum)이 1,789억 달러로 선두를 달렸으며, 트론(Tron, 845억 달러), 솔라나(Solana) (145억 달러), Arbitrum One(68억 달러), Base(47억 달러)를 앞지르며 상위 5개 체인의 총 시가총액의 61.8%를 차지하고 있습니다.

2026년 1분기, 이더리움상의 토큰화 펀드 평균 규모는 194亿美元로 전분기 대비 4.9% 증가했으며, 전년 동기 대비 73.1% 증가했습니다. 이 분야는 두 부분으로 나눌 수 있습니다. 하나는 규모 면에서 선두를 달리는 이자를 지급하는 온체인 달러로, Sky의 sUSDS(약 64억 달러)와 Ethena의 sUSDe(약 35억 달러) 등이 대표적입니다. 다른 하나는 기관 투자자 중심의 스토리를 뒷받침하는 규제 대상 펀드로, 이미 규모를 확장한 것으로, 여기에는 BlackRock의 BUIDL(Securitize를 통해 발행, 약 10억 달러), WisdomTree 정부 머니마켓 펀드(약 8.15억 달러), Superstate의 USTB(약 6.2억 달러)가 포함되며, Ondo의 OUSG(약 3.2억 달러)도 그 뒤를 이었습니다. 상위 5대 체인 중 이더리움(Ethereum)이 194억 달러로 1위를 차지했으며, zkSync Era(25억 달러), BNB Chain(23억 달러), 솔라나(13억 달러), 스텔라(11억 달러)를 앞섰으며, 상위 5개 체인의 총량 중 73.0%를 차지해 본 절의 모든 자산군 중 집중도가 두 번째로 높은 항목이다.

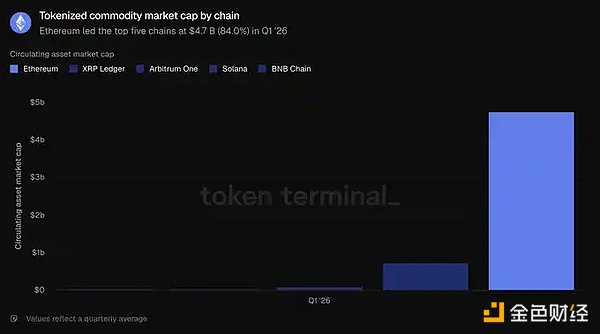
2026년 1분기, 이더리움(Ethereum)상의 토큰화된 원자재의 평균 규모는 47억 달러로, 전분기 대비 60.0%, 전년 동기 대비 325.9% 증가하여 가장 빠르게 성장하는 토큰화된 자산군으로 나타났습니다. 이 부문은 거의 전적으로 금으로 구성되어 있습니다. Tether Gold(XAUT, 약 26억 달러)와 Paxos의 PAX Gold(PAXG, 약 24억 달러)가 합쳐서 이 부문의 거의 전부를 차지합니다. 상위 5대 블록체인 중 이더리움의 47억 달러는 XRP 레저(7.366억 달러), Arbitrum One(9,590만 달러) , BNB 체인(3,840만 달러), 솔라나(2,980만 달러)를 훨씬 앞지르며, 상위 5대 체인의 총량 중 84.0%를 차지해 이 섹션에서 이더리움의 우위가 가장 두드러지는 항목입니다.
토큰화된 주식은 여전히 규모가 가장 작은 카테고리입니다. 2026년 1분기, 이더리움상의 토큰화된 주식 평균 규모는 3.651억 달러로, 1년 전의 거의 무시할 수 있을 정도의 규모에 비해 크게 증가했으며, 전분기 대비로도 16.5% 상승했습니다. 이 카테고리는 거의 전적으로 Ondo Finance가 주도하고 있습니다. Ondo의 온체인 주식 및 ETF는 S&P 500, 나스닥 100 등 광범위한 지수 펀드와 수십 종의 개별 주식을 포괄하며, 이더리움 상의 토큰화된 주식 시가총액의 대부분을 차지하고 있다. 상위 5대 블록체인 중 이더리움이 3.651억 달러로 선두를 달렸으며, 그 뒤를 솔라나(2.49억 달러), BNB 체인(1.505억 달러), Arbitrum One(2,900만 달러), 스텔라 (420만 달러) 순입니다. 그러나 이더리움은 상위 5대 체인의 총 시가총액 중 45.8%만을 차지하는데, 이는 이더리움이 기록한 가장 작은 격차일 뿐만 아니라 이더리움이 명확한 다수를 차지하지 못한 유일한 토큰화 부문이기도 합니다.
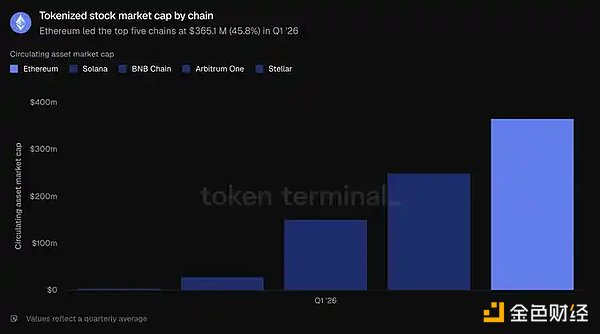
전반적으로 볼 때, 이번 분기에는 스테이블코인 잔고가 일시적으로 정체되었음에도 불구하고 이더리움이 펀드 및 상품 토큰화 분야에서 선도적인 위치를 차지한 것으로 나타났습니다.
월간 활성 사용자(MAU)는 한 달 동안 네트워크에서 수익 창출형 거래를 수행한 고유 주소 수를 측정합니다. 이더리움의 경우, 레이어 1 네트워크에서 거래를 수행한 서로 다른 주소를 집계합니다.
2026년 1분기 월간 활성 사용자 수는 평균 1,320만 명으로, 전분기 대비 53.5%, 전년 동기 대비 85.9% 증가하며 사상 최고치를 기록했습니다. 몇 분기 동안 비교적 완만한 성장세를 보인 후, 사용자 증가 속도가 눈에 띄게 빨라졌습니다.
거래 건수는 확인되어 블록체인에 추가된 거래의 수를 측정하는 지표로, 사용자의 네트워크 이용 활성도를 반영합니다. 초당 거래 건수는 이러한 확인된 거래의 평균 속도를 나타내며, 처리량과 실시간 사용 현황을 측정하는 데 사용됩니다. 이 두 지표는 모두 이더리움 레이어 1 네트워크를 기준으로 집계되었습니다.
2026년 1분기, 총 거래 건수는 2억 40만 건으로, 전분기 대비 38.0%, 전년 동기 대비 81.5% 증가했습니다; 처리량은 초당 25.78건으로 증가하여 전분기 대비 41.2% 증가했습니다. 두 지표 모두 사상 최고치를 기록하며, 사용자 증가가 실질적인 온체인 활동 증가로 이어졌음을 확인시켜 주었습니다.
여기서 수수료란 사용자가 이더리움 레이어 1 네트워크에서 거래를 진행할 때 지불하는 거래 수수료를 의미하며, 즉 베이스레이어 네트워크를 이용하는 데 드는 비용을 말합니다. 이는 제2절에서 다룬 생태계 수준의 애플리케이션 수수료와는 다릅니다.
이 기준에 따르면, 2026년 1분기 수수료 총액은 3,990만 달러로, 전분기 대비 47.9%, 전년 동기 대비 81.9% 감소했다. 이는 사용량과 뚜렷한 대조를 이루며, 이번 분기의 가장 중요한 데이터 포인트이기도 합니다. 거래 건수는 38.0% 증가한 반면 총 수수료는 47.9% 감소했는데, 이는 데이터 처리 용량이 증가하고 블록 공간 가격이 하락함에 따라 거래당 평균 비용이 대폭 낮아졌음을 의미합니다.
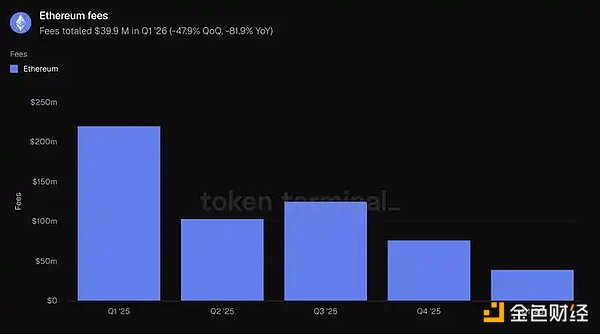
이 섹션은 확장성의 이야기를 보여줍니다: 더 많은 사용자, 더 많은 거래가 더 낮은 총비용으로 이루어지고 있습니다. 처리량이 수요 증가 속도보다 빠르게 증가함에 따라, 활동 증가와 수수료 하락이 동시에 이루어질 수 있습니다.
완전 희석 시가총액은 완전 희석 가정 하에서 ETH의 가치를 측정하는 지표로, 토큰 가격에 현재 토큰 경제 모델 하의 총 공급량(유통 중, 잠금, 미해제 및 향후 발행 예정 토큰 포함)을 곱하여 계산됩니다.
2026년 1분기, 완전 희석 시가총액은 평균 2,900억 달러로, 전분기 대비 30.3%, 전년 동기 대비 9.9% 하락했습니다. 분기별 하락폭은 본 보고서의 평가 지표 중 가장 컸으며, 이는 다른 달러 표시 지표들의 하락을 주도하기도 했습니다.
스테이킹 비율은 지분 증명(PoS) 네트워크의 보안을 보호하는 데 사용되는 ETH 가치가 ETH 총 시가총액에서 차지하는 비율을 측정합니다. 0.31x라는 수치는 약 31%의 가치가 스테이킹에 투입되었음을 의미합니다.
2026년 1분기 스테이킹 비율은 평균 0.31x로, 전 분기 및 1년 전의 0.28x보다 높았습니다. ETH 시가총액이 하락했음에도 불구하고 네트워크 보안에 투입된 ETH 비중은 여전히 증가했으며, 이는 가격 조정 기간 동안 스테이킹 참여도가 안정적으로 유지되었음을 보여줍니다.
토큰 보유자 수는 네트워크의 네이티브 토큰을 보유한 서로 다른 주소의 수를 측정합니다. 이더리움의 경우, ETH를 보유한 주소를 집계합니다.
2026년 1분기, 토큰 보유자 수는 평균 2억 9,280만 명으로, 전분기 대비 8.1%, 전년 동기 대비 24.9% 증가하여 지난 5분기 동안의 안정적인 상승 추세를 이어갔습니다. 완전 희석 시가총액이 하락했음에도 불구하고 보유자 기반은 여전히 확대되고 있으며, 이는 가격 조정 기간 동안 ETH 소유권이 계속해서 더 광범위해지고 있음을 나타냅니다.

“이번 분기에 가장 두드러진 모순은 이더리움 메인넷 사용량이 사상 최고치를 기록했지만, 거래 수수료는 하락하고 있다는 점입니다. 이더리움은 단기적인 수수료 수익을 희생하는 대가로 네트워크를 확장하고 있으며, 더 저렴한 블록 공간이 더 많은 수요를 창출하고 궁극적으로 장기적으로 더 많은 네트워크 수익을 가져올 것이라고 내다보고 있습니다.
Token Terminal의 《이더리움 2026년 1분기 보고서》에 따르면, 이러한 전략이 효과를 거두고 있는 것으로 나타났습니다. 전년 동기 대비 월간 활성 사용자 수는 85.9% 증가했고, 거래 건수는 81.5% 증가했으며, 처리량은 81.7% 증가했습니다. 이것이 바로 제이븐스 역설이 작용하고 있는 것입니다. 우리는 총 네트워크 수요의 증가가 낮은 수수료로 인한 영향을 상쇄하기에 충분할 것으로 예상합니다. 이는 오늘날 반도체 산업이 1975년보다 몇 배나 더 많은 수익을 창출하는 것과 유사하며, 당시 인텔(Intel)의 공동 창립자 고든 무어(Gordon Moore)는 마이크로칩상의 트랜지스터 수가 약 2년마다 두 배로 증가한다는 사실을 관찰했습니다. 또한, 확장성이 가져다줄 성과는 아직 앞으로 남아 있습니다. 글램스터담(Glamsterdam) 업그레이드 계획은 3분기에 가스 리미트(gas limit)를 3배 이상 높일 예정이며, 이더리움 로드맵은 2029년까지 10,000 TPS를 달성하고, 초 단위의 최종성을 갖춘 ‘고속 레이어 1’ 네트워크를 구축하는 것을 목표로 하고 있습니다.
우리는 블랙록(BlackRock) CEO 래리 핀크(Larry Fink)가 작년 12월에 내린 판단에 동의합니다. 그는 『오늘날의 토큰화는 대략 1996년의 인터넷과 비슷하다. 당시 아마존은 1,600만 달러 상당의 책만 판매했을 뿐이었다』라고 썼습니다. 당시 일반적인 인식은 아마존이 인터넷 버블에 힘입어 운영되는 적자 온라인 서점에 불과하다는 것이었습니다. 그러나 제프 베조스는 인터넷이 소매업을 재편할 것이라고 내다보고, 단기 이익보다는 네트워크 효과와 규모의 경제를 우선적으로 최적화했습니다. 이더리움(Ethereum)은 글로벌 금융 결제 레이어로서의 입지를 공고히 하기 위해 유사한 선택을 하고 있다.
인터넷이 가져다준 또 다른 교훈은, 개방적이고 허가 없이 이용할 수 있는 네트워크가 폐쇄적인 네트워크를 종종 이긴다는 점이다. 1995년, 빌 게이츠는 『미래로 가는 길』을 출간하며 디지털 비즈니스가 개방형 인터넷이 아닌, 그가 ‘정보 고속도로’라고 부른 독점적인 기업 네트워크 위에서 운영될 것이라고 예측했다. 당시 마이크로소프트는 MSN을 구축 중이었다. AOL, 컴퓨서브(CompuServe), 프로디지(Prodigy)는 수백만 명의 유료 사용자를 보유한 ‘벽으로 둘러싸인 정원’을 운영하고 있었다. 프랑스의 미니텔(Minitel)은 1996년 말까지 여전히 전체 월드 와이드 웹보다 많은 사용자를 보유하고 있었다. 이들 모두 결국 패배했다. 어떤 진지한 기업도 경쟁사가 통제하는 네트워크 위에 자사의 시스템을 구축하려 하지 않았을 것이며, 어쩌면 더 중요한 점은 어떤 기업도 허가 없이 이루어지는 혁신의 속도를 무한정 따라잡을 수 없었다는 사실이다. 우리는 이미 이러한 상황을 반복해서 목격해 왔다. 리눅스가 독점적인 유닉스를 추월했고, 개방형 네트워크가 기업의 ‘벽으로 둘러싸인 정원’을 대체했으며, 위키백과가 브리태니커를 대체했다. 매번, 독점 솔루션은 처음에는 선도적인 우위를 점했습니다. 제품이 더 집중되어 있고, 마케팅이 더 강력하며, 사업 확장 팀이 더 잘 갖춰져 있었기 때문입니다. 하지만 매번, 개방형 시스템이 기여의 축적, 도구의 성숙, 신뢰할 수 있는 중립성이라는 문턱을 넘어서면, 이러한 우위는 점차 잠식되었습니다.
오늘날 우리는 금융 인프라에서도 동일한 양상을 목격하고 있으며, 본 보고서의 데이터는 이더리움이 이미 이 문턱을 넘어 모든 핵심 지표에서 지배적인 시장 점유율을 차지하고 있음을 입증한다. 토큰화된 금융을 구축하는 기관들이 이더리움을 선택하는 것은 이념 때문이 아니라, 유동성, 조합성, 그리고 기관 수준의 선례가 이미 마련되어 있기 때문입니다. 본 보고서에서 강조한 바와 같이, 상위 5대 블록체인 중 이더리움은 활성 DeFi 대출의 79.2%, 스테이블코인의 61.8%, 토큰화된 펀드의 73.0%, 토큰화된 원자재의 84.0%를 차지하고 있습니다. 새로운 토큰화 자산이 등장할 때마다 유동성이 심화되어 다음 자산의 유입을 유도하며, 중립적인 기반층은 유지 가능한 유일한 균형점입니다. 대규모 참여자들은 경쟁사의 인프라에서 결제를 진행하는 데 결코 동의하지 않을 것이기 때문입니다. 또한 기관 투자자들은 프라이버시, 허가형, KYC 및 이체 제한이 모두 이더리움 상의 프라이버시 보호 환경과 허가형 토큰 표준을 통해 구현될 수 있으며, 동시에 공개 유동성에 접근할 수 있는 능력을 포기하지 않아도 된다는 사실을 인식하고 있습니다. 반대로, 폐쇄형 블록체인에 공개 유동성과 개방형 애플리케이션 생태계를 다시 접목하는 것은 불가능합니다.
변화가 있다면, 분기 종료 후 기관 투자자들의 기세가 더욱 가속화되었다는 점입니다. 5월 한 달 동안만 해도 블랙록(BlackRock)은 두 개의 토큰화 펀드를 추가로 신청했습니다; JPMorgan은 이더리움 상에서 두 번째 토큰화된 머니마켓 펀드인 JLTXX를 출시했고; Fidelity International은 무디스(Moody’s) AAA 등급을 받은 달러 유동성 펀드인 FILQ를 ERC-20 형태로 발행했다. 스테이블코인 분야에서는 Japan Blockchain Foundation의 엔화 스테이블코인 EJPY가 이더리움 상에서 출시될 예정이며; BNP 파리바, ING, 유니크레딧, BBVA 등 12개 유럽 은행으로 구성된 컨소시엄도 규제 대상인 유로 스테이블코인을 출시할 준비를 하고 있다.
1990년에는 인터넷이 불가능해 보였지만, 2005년이 되자 이미 피할 수 없는 현상이 되었다. 만약 핀크(Fink)가 토큰화의 현재 단계에 대해 내린 판단이 정확하다면, 향후 몇 년은 이더리움 역사상 가장 흥미진진한 시기 중 하나가 될 것입니다. 우리가 『Productive Money』 보고서에서 논증했듯이, 네트워크 수수료는 ETH에 내재적 가치의 하한선을 제공하며, 강세 시나리오에서는 ETH가 더 우수한 화폐적 특성을 갖추고 있기 때문에, 금과 비트코인이 보유한 30조 달러 이상의 화폐 프리미엄을 흡수하게 될 것입니다. ETH는 승리하기 위해 높은 수수료에 의존할 필요가 없습니다.”
생태계 총 잠금 가치(TVL): 특정 체인 생태계 내 각종 애플리케이션에 예치된 자산의 달러 가치로, 기간 평균값으로 보고됩니다.
생태계 활성 대출: 생태계 내 대출 애플리케이션의 미상환 대출 금액을 달러 가치로 환산한 것으로, 기간별 평균값으로 보고됩니다.
생태계 거래량: 생태계 내 탈중앙화 거래소에서 체결된 거래의 달러 가치로, 해당 기간의 총량으로 보고됩니다.
생태계 수수료: 사용자가 생태계 내 애플리케이션에 지불한 총 수수료로, 해당 기간의 총량으로 보고됩니다.
유통 자산 시가총액: 특정 토큰화 자산 카테고리의 유통 달러 가치로, 유통 공급량에 일종가격을 곱하여 계산하며, 기간 평균값으로 보고됩니다.
월간 활성 사용자: 이더리움(Ethereum)에서 수익 창출형 거래를 수행한 서로 다른 주소 수로, 월간 지표의 기간 평균값으로 보고됩니다.
거래 건수: 이더리움 레이어 1 네트워크에서 확정된 거래 건수로, 해당 기간의 총합으로 보고됩니다.
초당 거래 건수: 해당 기간 동안 이더리움 레이어 1 네트워크에서 거래를 확정하는 평균 속도입니다.
수수료: 이더리움 레이어 1 네트워크에서 지불된 총 거래 수수료로, 해당 기간의 총액으로 보고됩니다.
완전 희석 시가총액: ETH 가격에 현재 토큰 경제 모델 하의 총 공급량을 곱한 값으로, 해당 기간의 평균값으로 보고됩니다.
스테이킹 비율: 네트워크 보안을 보장하기 위해 스테이킹된 ETH의 가치를 ETH 총 시가총액 대비 비율로 나타낸 것으로, 해당 기간의 평균값으로 보고됩니다.
토큰 보유자 수: ETH를 보유한 서로 다른 주소의 수로, 해당 기간의 평균값으로 보고됩니다.
본 보고서는 분기별로 발행되며, Token Terminal의 엔드투엔드 온체인 데이터 인프라를 기반으로 작성되었습니다. 모든 지표는 블록체인 데이터에서 직접 추출되었습니다. 보고서에 인용된 차트 및 데이터 세트는 Token Terminal의 해당 이더리움 2026년 1분기 보고서 대시보드에서 확인할 수 있습니다.
전직 에미넴의 사운드 엔지니어였던 조셉 스트레인지가 미발표 곡 25곡을 비트코인 5만 달러에 판매한 혐의로 기소되었습니다. FBI는 그의 집을 급습하여 훔친 하드 드라이브와 자필 가사, 미공개 뮤직비디오를 발견했습니다.
Joy최근 노르웨이의 한 사용자는 챗봇이 자신이 자녀를 살해한 유죄 판결을 받은 사람이라고 거짓으로 주장하면서 이 문제를 겪었는데, 이는 전혀 사실이 아니었습니다.
 Catherine
메타플래닛은 비트코인 보유량을 늘리고 전 세계로 확장하기 위해 에릭 트럼프를 전략 고문으로 임명했습니다. 메타플래닛은 현재 3,200 BTC를 확보했으며 2025년 말까지 10,000 BTC를 목표로 하고 있으며, 트럼프의 전문성이 이 계획에 중요한 역할을 할 것으로 기대하고 있습니다.
 Anais
트럼프 대통령이 공식 트럼프 밈 코인에 대해 "가장 위대한 코인"이라고 소셜에서 지지하면서 가격과 거래량이 잠시 급등했지만, 곧 상승세가 사라졌습니다. 사상 최고가를 다시 회복할 수 있을까요, 아니면 일시적인 급등일까요?
Catherine코인베이스는 공격자가 GitHub 권한을 악용하여 악성 코드를 삽입한 후 AI 툴킷인 에이전트킷에 대한 공급망 공격을 차단했습니다. 신속한 조치로 공격자가 다른 GitHub 리포지토리를 공격하도록 유도하여 침해를 막았습니다.
 Kikyo
마이클 세일러는 스트래티직이 주식 매각을 통해 7억 1,100만 달러를 조달한 후 또 다른 비트코인 매입을 암시했습니다. 이 회사는 현재 약 50만 BTC를 보유하고 있으며, 최대 기업 비트코인 보유자로서의 입지를 공고히 하고 있습니다.
 Weatherly
Apple은 2027년까지 향후 Apple Watch에 카메라를 추가하여 AI 기반 기능을 강화할 계획입니다. 또한 더 스마트하고 상호 연결성이 뛰어난 기기를 만들기 위해 에어팟에 카메라를 통합하는 방안도 모색하고 있습니다.
Anais스웨덴 영화 '워치 더 스카이'가 AI 기반 영어 더빙을 통해 미국에서 개봉할 예정입니다. 빅터 다넬 감독은 트루싱크의 플로리스 기술을 통해 더빙에 AI가 사용되면서 영화 산업에 미칠 영향에 대한 우려가 제기되고 있지만, 이 기술이 영화의 영향력을 확대할 것이라고 믿습니다.
Catherine더 샌드박스는 쥬라기 월드와 제휴하여 메타버스에 디지털 공룡 보호구역을 도입하여 플레이어에게 몰입형 경험과 가상 땅을 제공합니다. 팬들은 2025년 4월부터 공원을 탐험하고 공룡을 수집하며 가상 토지를 구매할 수도 있습니다.
Joy엘비라 나비울리나 러시아 중앙은행 총재가 암호화폐 결제 금지 추진을 재확인하고, 업계 리더들은 모스크바가 미국의 비트코인 준비금 계획에 대응할 것을 촉구합니다.
Kikyo