Deng Tong, Jinse Finance
Vào ngày 3 tháng 11 năm 2025, do vụ tấn công Balancer dẫn đến quản lý yếu kém, Staked Stream đã phải chịu khoản lỗ 93 triệu đô la. Đồng stablecoin xUSD đã được neo giá và tiếp tục giảm trong những ngày tiếp theo, chỉ đạt 0,1758 đô la tính đến thời điểm bài viết.
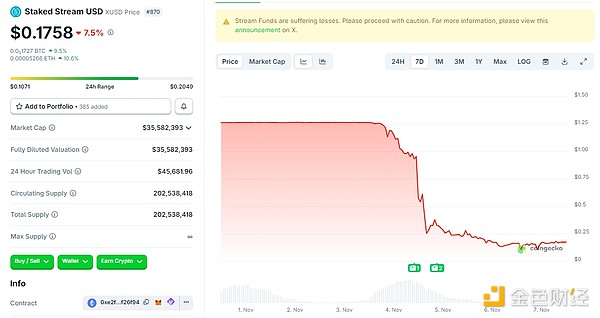 Phản ứng dây chuyền này do Stream Finance kích hoạt đã nhanh chóng phát triển thành một cuộc khủng hoảng niềm tin vào vai trò "Người quản lý" trong các giao thức DeFi.
Theo dữ liệu của DefiLlama, kể từ ngày 30 tháng 10, tổng giá trị bị khóa (TVL) trong kho của Người quản lý đã giảm mạnh từ 10,3 tỷ đô la xuống còn 7,5 tỷ đô la, với một lượng lớn vốn tháo chạy trong hoảng loạn, cho thấy mối lo ngại của thị trường về rủi ro của mô hình này đang gia tăng. Cố vấn tiền điện tử của Trump, David Bailey, cảnh báo rằng cuộc khủng hoảng tín dụng trong lĩnh vực cho vay DeFi đang phát triển thành một cuộc khủng hoảng thanh khoản tiền điện tử. Nếu không thể cung cấp tài sản thế chấp để đáp ứng các cuộc gọi ký quỹ, hoặc nếu các hoạt động phòng ngừa rủi ro thất bại, nguy cơ cuộc khủng hoảng lan rộng từ tài chính phi tập trung (DeFi) sang tài chính tập trung (CeFi) là cực kỳ cao… Hy vọng rằng mọi thứ sẽ không tiến triển đến mức này, nhưng vẫn cần thận trọng để tránh rủi ro đối tác. Trong khi đó, ngay khi hậu quả của sự sụp đổ Stream vẫn đang diễn ra, cuộc khủng hoảng tại Morpho Labs càng làm trầm trọng thêm sự lo lắng của ngành. Kho tiền của công ty, trị giá hàng trăm triệu đô la, đã đạt mức sử dụng 100%, phát sinh 700.000 đô la nợ xấu do sự chậm trễ trong cơ chế thanh lý, buộc công ty phải tạm dừng rút tiền trên các chuỗi như Arbitrum và Plume. Giám đốc điều hành Aave, Stani Kulechov, đã chỉ trích mô hình lưu ký của Morpho vì tập trung rủi ro vào một nhóm thanh khoản chung và so sánh nó với thị trường độc lập của Aave, làm dấy lên một cuộc thảo luận rộng rãi hơn về DeFi. DeFi Curator là gì? Curator là ai? Ưu điểm, nhược điểm và cảnh báo khi trở thành Curator là gì? I. DeFi Curator là gì? DeFi Curator có thể được dịch là người quản lý DeFi. Curator là một cá nhân hoặc nhóm trong một giao thức tài chính phi tập trung, mặc dù không phải là thành viên của nhóm giao thức cốt lõi, nhưng có khả năng xây dựng và duy trì kho lưu trữ chiến lược hoặc mô hình phân bổ tài sản. Trong không gian DeFi, họ sử dụng chuyên môn, phân tích và công cụ của mình để lọc, đánh giá, tích hợp và trình bày thông tin, cơ hội và dự án có giá trị nhất cho người dùng. Họ giống như những "người quản lý bảo tàng" hoặc "người mua chuyên nghiệp" của thế giới DeFi; do đó, DeFi Curator cũng có thể được dịch là người quản lý DeFi. DeFi Curator đóng một vai trò kép: họ có được quyền quản trị được ủy quyền từ những người nắm giữ token khác, sau đó bày tỏ ý kiến và thực hiện quyền này trong việc bỏ phiếu quản trị. Vai trò của họ tương tự như một nhà quản lý tài sản. Họ đề xuất các chiến lược phân bổ tài sản phù hợp: chẳng hạn như nên nắm giữ tài sản nào, cách tối ưu hóa lợi nhuận và cách đảm bảo an ninh quỹ. Họ phải đảm bảo tình hình tài chính lành mạnh của Tổ chức Tự trị Phi tập trung (DAO) trong khi vẫn duy trì sự cân bằng giữa chi tiêu và đầu tư. Ngoài ra, họ còn có một vai trò quan trọng khác: đảm bảo an ninh giao thức. Do đó, các chức năng chính như vậy thường được xử lý bởi một nhóm đa chữ ký, bao gồm các thành viên trong nhóm và các tổ chức bên ngoài có uy tín, đôi khi hợp tác với các tổ chức chuyên nghiệp. DeFi Curators là một thế lực mới nổi trên thị trường, nhưng hiện chủ yếu dựa vào các mô hình phần thưởng đã được thiết lập: Hợp đồng định kỳ (hàng tháng hoặc hàng năm) cho các nhiệm vụ đang diễn ra (ví dụ: quản lý tham số); Thanh toán một lần cho các can thiệp tạm thời (ví dụ: kiểm toán mã); Chia sẻ doanh thu giao thức (ví dụ: phí nhóm trên Morpho). Chi phí giao dịch thấp vốn có và tính dễ dàng của việc mã hóa công nghệ blockchain hỗ trợ việc phát triển các phương thức tài trợ mới cho quản trị viên. II. Một số DeFi Curator quan trọng trên thị trường là gì? Trong hệ sinh thái DeFi hiện tại, mô hình DeFi Curator được sử dụng rộng rãi trong các tình huống như quản lý kho tiền, khai thác thanh khoản và phát hành tài sản tổng hợp. 1. MEV Capital Cuộc khủng hoảng niềm tin DeFi do Stream gây ra có liên quan mật thiết đến MEV Capital. MEV Capital là đối tác quản lý quỹ hàng đầu trong hệ sinh thái Stream Finance, với việc hai bên hình thành mối quan hệ đối tác sâu sắc thông qua thỏa thuận kinh doanh "cấp phép chiến lược - lưu ký quỹ - chia sẻ lợi nhuận". Là một tổ chức chuyên nghiệp chủ chốt được Stream giới thiệu, MEV Capital chịu trách nhiệm quản lý việc phân bổ tài sản cho kho doanh thu cốt lõi của mình. MEV Capital đã đẩy Stream vào khủng hoảng với hai hành động chính: Thứ nhất, MEV Capital đã đầu tư hơn 60% quỹ lưu ký của mình (khoảng 105 triệu đô la) vào thị trường quyền chọn tiền điện tử ngoài chuỗi không minh bạch, áp dụng chiến lược "bán theo biến động" - kiếm lợi nhuận bằng cách bán quyền chọn mua/bán, về cơ bản là đặt cược vào việc thị trường duy trì biên độ biến động hẹp. Chiến lược này có thể tạo ra lợi nhuận ổn định trong giai đoạn ổn định, nhưng phải đối mặt với rủi ro rất lớn trong điều kiện thị trường khắc nghiệt. Thứ hai, bằng cách cho vay đệ quy, MEV Capital đã tăng tỷ lệ đòn bẩy thực tế lên 5 lần, tạo ra mức độ rủi ro giao dịch là 875 triệu đô la trên 175 triệu đô la trong các quỹ lưu ký. Khi vụ trộm Balancer gây ra sự sụp đổ thị trường, các vị thế quyền chọn của nó đã bị thanh lý trên quy mô lớn, với mức lỗ nhanh chóng thâm nhập vào lớp ký quỹ và trực tiếp xóa sổ vốn của người dùng. Stream sử dụng một cơ chế quan trọng gọi là Vòng lặp Đệ quy. Bản thân Stream tuyên bố rằng chiến lược của họ bao gồm việc liên tục vay và tái đầu tư tài sản để cải thiện hiệu quả vốn. Tuy nhiên, điều này cũng làm tăng rủi ro hệ thống và dẫn đến rủi ro đòn bẩy. Một nhà giao dịch ẩn danh trên chuỗi, "Cbb0fe", đã cảnh báo rằng dữ liệu trên chuỗi của Stream cho thấy tài sản hỗ trợ của xUSD chỉ khoảng 170 triệu đô la, trong khi số tiền vay lên tới 530 triệu đô la, dẫn đến tỷ lệ đòn bẩy vượt quá 4 lần thông qua chiến lược "vòng lặp đệ quy" của giao thức. Trong một bài viết gần đây bảo vệ chiến lược này, Stream giải thích: "Vòng lặp đệ quy đề cập đến việc giao thức liên tục sử dụng tài sản của chính mình để thu được chênh lệch lãi suất." Tuy nhiên, tranh cãi nổ ra khi người dùng phát hiện Stream bị cáo buộc đã tích lũy một "quỹ bảo hiểm" không được tiết lộ từ lợi nhuận: một người dùng sử dụng bút danh chud.eth đã cáo buộc nhóm giữ lại "60% phí không được tiết lộ" và không tách biệt chúng một cách phù hợp với chiến lược mà nhóm tuyên bố đang ngăn chặn. Stream trả lời rằng mục đích của họ là "đảm bảo những khoản tiền này luôn được sử dụng như một quỹ bảo hiểm", trích dẫn các thông tin liên lạc nội bộ và cập nhật cho nhà đầu tư, nhưng thừa nhận họ "không đủ minh bạch về cách thức hoạt động của quỹ bảo hiểm". 2. Re7 Labs Re7 Labs và MEV Capital đều là những đơn vị quản lý hàng đầu tại Stream. Re7 Labs từng quản lý hơn 25% tổng giá trị bị khóa của Stream, tương đương khoảng 125 triệu đô la. 125 triệu đô la này chủ yếu được phân bổ cho ba lĩnh vực rủi ro cao: 65 triệu đô la trong các nhóm thanh khoản Balancer, không có bất kỳ bảo hiểm phi tập trung nào; 40 triệu đô la được triển khai trong khai thác chuỗi công khai mới nổi, với các lỗ hổng hợp đồng thông minh và rủi ro sụp đổ dự án; và 20 triệu đô la được triển khai trong các hợp đồng vĩnh viễn ngoài chuỗi, sử dụng đòn bẩy hơn 10 lần cho giao dịch mua-bán. Chỉ ngày hôm qua, quỹ thanh khoản do MEV Capital và Re7 Labs quản lý trên nền tảng Lista DAO đã đạt mức sử dụng 99%, dẫn đến việc thanh lý bắt buộc. K3 Capital định vị mình là một đơn vị quản lý cấp tổ chức, tập trung vào việc cung cấp các dịch vụ phân bổ tài sản và quản lý rủi ro trên chuỗi tuân thủ cho người dùng tổ chức và cá nhân. Không giống như các nền tảng tổng hợp lợi suất như Stream Finance, tập trung vào người dùng bán lẻ, các dịch vụ của K3 Capital tập trung hơn vào nhu cầu quản lý phức tạp của các nhà đầu tư chuyên nghiệp và quỹ tổ chức. Một trường hợp mang tính bước ngoặt là sự hợp tác sâu rộng của công ty với giao thức cho vay đòn bẩy phi tập trung Gearbox Protocol. Thông qua mô hình "pool-to-account" độc quyền của Gearbox, K3 Capital đã ra mắt thị trường tín dụng USDT tùy chỉnh, cho phép người vay sử dụng USDT làm tài sản thế chấp để có được đòn bẩy lên đến 10 lần, với các khoản tiền được đầu tư vào các giao thức DeFi tuân thủ cao như Ethena, Sky và Pendle. Theo dữ liệu của ChainUnified, K3 Capital quản lý 224,6 triệu đô la quỹ bị khóa (TVL) trên năm blockchain chính: Avalanche, Unichain, Binance, Ethereum và BOB. 4. Gauntlet. Logic vận hành cốt lõi của Gauntlet là đặt việc ra quyết định của AI vào một khuôn khổ do con người kiểm soát chặt chẽ. Thông qua công nghệ phân tích định lượng do AI điều khiển, Gauntlet cung cấp các dịch vụ hiệu chuẩn tham số rủi ro, đánh giá tuân thủ chiến lược và ứng phó khẩn cấp với khủng hoảng cho các giao thức hàng đầu như Aave, Compound và Uniswap, lấp đầy khoảng trống "thiếu kiểm soát rủi ro" trong mô hình Curator truyền thống. Trong sự cố deUSD de-pegging, Gauntlet đã khẩn cấp tạm dừng chức năng rút tiền của Compound, sử dụng "khóa để dừng lỗ" để ngăn chặn sự lây lan của nợ xấu. Hoạt động này nhanh hơn 3 giờ so với sự can thiệp thủ công của Aave, giảm lỗ khoảng 120 triệu đô la. 5. Steakhouse Financial Steakhouse đã thúc đẩy sự trỗi dậy của ngành công nghiệp tài sản thực tế được token hóa bằng cách giới thiệu trái phiếu kho bạc Hoa Kỳ và tài sản tín dụng tư nhân vào MakerDAO. Steakhouse tận dụng cơ sở hạ tầng của Morpho để tạo ra các chiến lược lợi suất cấp độ tổ chức bằng cách phân bổ và tái cân bằng tiền gửi trên các thị trường cho vay khác nhau của Morpho. Điều này cho phép họ tập trung vào chuyên môn cốt lõi của mình: stablecoin, phân tích rủi ro phức tạp và tối ưu hóa danh mục đầu tư. Kết quả là, Steakhouse đã trở thành công ty quản lý rủi ro stablecoin lớn nhất trên Morpho và là nhà cung cấp cho các công ty fintech, sàn giao dịch và tổ chức để tạo ra các sản phẩm lợi nhuận stablecoin mạnh mẽ với nền tảng DeFi. Steakhouse Financial hiện là đơn vị quản lý lớn nhất trên Morpho, giám sát 48 kho tiền trên Ethereum, Base, Katana, Polygon, Unichain và Arbitrum, tạo ra hơn 500.000 đô la doanh thu định kỳ hàng năm. III. Ưu điểm, Nhược điểm và Thận trọng của Người quản lý Người quản lý, do trình độ chuyên môn cao của họ, có thể giúp người dùng hạ thấp ngưỡng đầu tư, cho phép họ dễ dàng tham gia thị trường mà không cần phải hiểu các cơ chế đòn bẩy phức tạp. Người quản lý thường là các nhóm có khả năng nghiên cứu và lập mô hình (quỹ, phòng thí nghiệm rủi ro, v.v.), có khả năng điều chỉnh các thông số một cách linh hoạt dựa trên biến động của thị trường, dữ liệu trên chuỗi và rủi ro thanh lý. Ví dụ: chiến lược thị trường tín dụng USDT của K3 Capital được thiết kế cho Gearbox cho phép người dùng tận hưởng lợi nhuận hàng năm từ 8% -12% chỉ bằng cách gửi tài sản, tăng gấp 3 lần so với tự quản lý. Tuy nhiên, nhiều Curator sử dụng cấu trúc tài sản tổng hợp hoặc theo chu kỳ phức tạp, làm tăng rủi ro. Ví dụ, cơ chế chính của Stream là vòng lặp đệ quy. Cấu trúc "cho vay luân chuyển + tài sản thế chấp đa giao thức" này trở nên cực kỳ dễ bị tổn thương trước các cuộc khủng hoảng niềm tin thị trường hoặc các cú sốc bên ngoài. Curator cũng gặp phải các vấn đề về minh bạch. Hầu hết các Curator chỉ tiết lộ lợi nhuận lịch sử, cố tình che giấu thông tin rủi ro quan trọng. Người dùng Stream chỉ biết sau khi sự sụp đổ rằng tỷ lệ đòn bẩy thực tế của MEV Capital đã đạt 5x, và mặc dù xUSD chỉ hỗ trợ 170 triệu đô la tài sản, nhưng công ty này đã vay 530 triệu đô la. Curator cũng phải đối mặt với rủi ro tập trung tài sản quá mức. Trước khi Stream sụp đổ, MEV Capital và Re7 Labs đã quản lý 85% tổng TVL và cả hai đều đầu tư mạnh vào giao thức Balancer. Nếu Balancer bị xâm phạm, nó sẽ ảnh hưởng đến chính Stream. Do đó, sự phát triển trong tương lai của các Curator DeFi phải dựa trên tính minh bạch cao. Người quản lý nên chủ động công bố cấu trúc chiến lược, tài sản thế chấp, tỷ lệ đòn bẩy, cơ chế thanh lý, v.v. của mình. Trạng thái tài sản thế chấp thực sự, cấu trúc nợ và chuỗi tái thế chấp tài sản nên được xác minh bên ngoài. Người quản lý cũng nên từ bỏ tâm lý đánh bạc đòn bẩy cao và tập trung vào đầu tư giá trị dài hạn. Người dùng cần đánh giá độ tin cậy của Người quản lý thông qua dữ liệu trên chuỗi.
Kết luận
Đã bốn ngày trôi qua kể từ khi Stream sụp đổ, nhưng liệu nó có thể khởi động lại, hoàn trả tài sản đúng hạn và khôi phục niềm tin hay không vẫn còn phải chờ xem. Số phận của Stream vẫn còn chưa chắc chắn, và niềm tin của toàn bộ ngành công nghiệp tiền điện tử vào DeFi đã giảm mạnh.
Bong bóng có thể trông đẹp đẽ, nhưng cuối cùng chúng sẽ vỡ tung. Người quản lý là cầu nối giữa người dùng thông thường và tài chính DeFi. Người quản lý không nên lấy việc tối đa hóa lợi nhuận làm mục tiêu cuối cùng mà nên tập trung vào việc đầu tư giá trị dài hạn thực sự.


 Kikyo


