Tác giả: Jack Inabinet, Nguồn: Bankless, Dịch bởi: Shaw Jinse Finance
Vào ngày 6 tháng 10 năm 2025, Bitcoin đã đạt mức cao nhất mọi thời đại mới, vượt mốc 126.000 đô la. Những người nắm giữ đã chìm đắm trong một sự lạc quan bao trùm khắp nơi, có thể cảm nhận được ở khắp mọi nơi, từ các diễn đàn tiền điện tử đến các phòng tin tức của CNBC.
Mặc dù các yếu tố cơ bản có thể không thay đổi nhiều trong tháng tiếp theo, nhưng chỉ vài ngày sau đó, vào ngày 11 tháng 10, tiền điện tử đã gặp phải một cuộc khủng hoảng… Cái gọi là sự cố sụp đổ chớp nhoáng "10/11" hiện đã trở thành sự kiện thanh lý lớn nhất trong lịch sử tiền điện tử.
Trong sự sụt giảm thảm khốc này, giá của các loại tiền điện tử lớn đã giảm hai chữ số, nhiều altcoin gần như về 0 và các sàn giao dịch tiền điện tử đã bị thanh lý (hầu hết mọi sàn giao dịch hợp đồng vĩnh viễn lớn đều "tự động giảm" các vị thế bán khống do không có khả năng thanh toán).
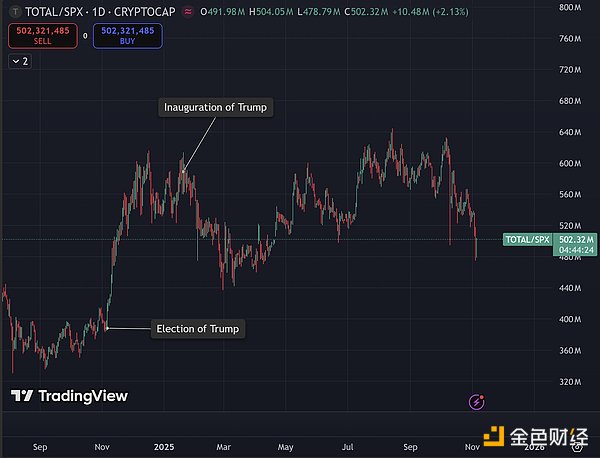
Bất chấp những yếu tố có vẻ thuận lợi mà cuộc bầu cử của Donald Trump mang lại cho ngành công nghiệp tiền điện tử—từ việc thành lập quỹ dự trữ Bitcoin chiến lược đến việc bổ nhiệm các cơ quan quản lý bề ngoài ủng hộ tiền điện tử—hiệu suất giá gần đây của tiền điện tử nhìn chung là kém. Ngoại trừ đợt tăng giá ngắn ngủi sau chiến thắng của Trump vào tháng 11 năm ngoái, tỷ lệ vốn hóa thị trường tiền điện tử (TOTAL) so với S&P 500 vẫn tương đối ổn định trong gần một năm. Trên thực tế, kể từ khi Trump nhậm chức vào ngày 20 tháng 1, tỷ lệ này thậm chí còn giảm mạnh.
Khi thị trường tiền điện tử tiếp tục vật lộn với những hậu quả chưa được giải quyết của đợt thanh lý hồi tháng 10, nhiều khả năng sẽ có thêm nhiều nạn nhân được đưa ra ánh sáng.
Tuần này, Stream Finance—một quỹ đầu tư tiền điện tử được quản lý chủ động trị giá 200 triệu đô la, cung cấp cho người gửi tiền lợi nhuận cao hơn thị trường thông qua đòn bẩy—đã tuyên bố phá sản sau khi "công ty quản lý quỹ bên ngoài giám sát quỹ Stream" mất khoảng 93 triệu đô la tài sản quỹ.
Tuần này, Stream Finance—một quỹ đầu tư tiền điện tử được quản lý chủ động trị giá 200 triệu đô la, cung cấp cho người gửi tiền lợi nhuận cao hơn thị trường thông qua đòn bẩy—tuyên bố phá sản sau khi "nhà quản lý quỹ bên ngoài chịu trách nhiệm giám sát quỹ Stream" mất khoảng 93 triệu đô la tài sản quỹ.
Mặc dù chi tiết cụ thể vẫn chưa rõ ràng, nhưng có vẻ như Stream có thể là nạn nhân đầu tiên được báo cáo công khai của chiến lược phòng ngừa rủi ro trung lập Delta trong làn sóng "thanh lý tự động" (ADL) trên toàn ngành đang càn quét thị trường tiền điện tử. Với cấu trúc của Stream, sự sụp đổ của nó không hoàn toàn không thể đoán trước, nhưng chắc chắn nó đã khiến nhiều bên cho vay bất ngờ. Họ đã hy sinh tính bảo mật để theo đuổi lợi nhuận cao hơn mà không có bất kỳ chất xúc tác cụ thể nào. Nỗi lo về một vụ phá sản tiếp theo ngay lập tức lan rộng khắp không gian tài chính phi tập trung (DeFi), khiến các bên cho vay tránh xa bất kỳ chiến lược lợi suất cao nào có thể phải đối mặt với rủi ro tương tự.
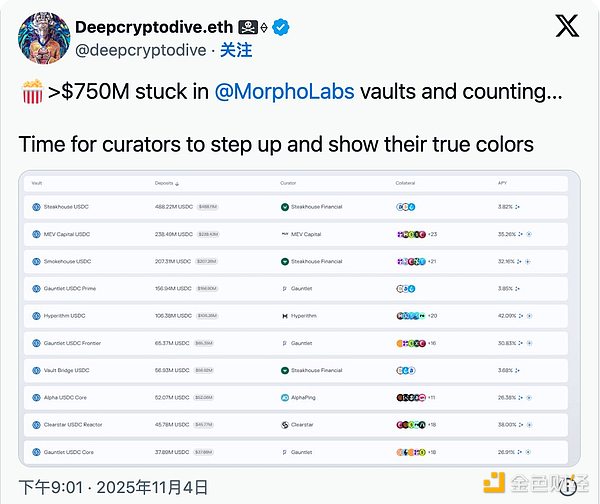
Mặc dù hiệu ứng lây lan tức thời của Stream dường như đang được kiểm soát tại thời điểm hiện tại, sự kiện thanh lý này vẫn nêu bật những rủi ro vốn có trong chiến lược khai thác stablecoin tuần hoàn đang phổ biến trong DeFi. Chiến lược này sử dụng token ký quỹ từ các chiến lược rủi ro cao, lợi nhuận cao hiện có để đạt được lợi nhuận cao hơn.
Các khoản lỗ tự công bố của Stream cũng chỉ ra rằng bất kỳ quỹ tiền điện tử nào sử dụng chiến lược phòng ngừa rủi ro Delta trung lập đều có thể chịu tổn thất lớn do ADL, khi việc đơn phương hủy bỏ phòng ngừa rủi ro vị thế bán khống đã khiến các vị thế mua giao ngay trở nên vô giá trị ngay lập tức.
Mặc dù các tiêu đề tin tức đã bỏ qua vấn đề này, nhưng đợt thanh lý vào tháng 10 có thể đã gây ra những tổn thất thảm khốc. Cho dù được thực hiện minh bạch thông qua DeFi hay bí mật thông qua tài chính tập trung (CeFi), hàng tỷ đô la tiền đòn bẩy đã được đổ vào các quỹ lợi tức tiền điện tử, và thị trường dường như thiếu thanh khoản để thanh lý các vị thế này trong một làn sóng thanh lý tiềm ẩn. Không rõ ai là nạn nhân cuối cùng, nhưng chắc chắn có ai đó trên thị trường tiền điện tử đang chấp nhận rủi ro rất lớn. Nếu thị trường trở nên biến động trở lại, đặc biệt là nếu các vụ kiện tuyên bố các sàn giao dịch tập trung đã mất khả năng thanh toán trong đợt thanh lý vào tháng 10 xuất hiện, thì câu hỏi không phải là liệu sẽ có tổn thất hay không, mà là liệu toàn bộ ngành có thể chịu đựng được chúng hay không.


 Catherine


