작성자: Zhou, ChainCatcher
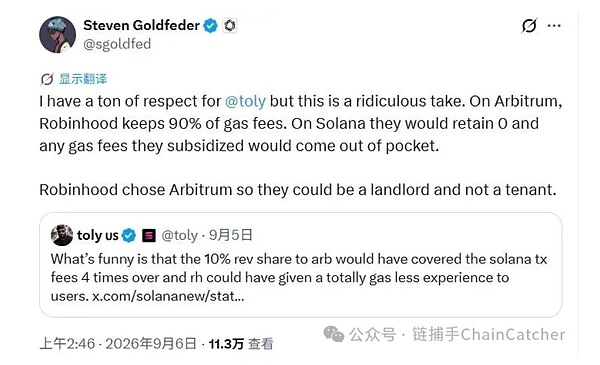
지난 주말, Arbitrum 공동 창립자 스티븐 골드페더(Steven Goldfeder)와 Solana 공동 창립자 톨리(Toly)가 Robinhood Chain의 수수료 모델을 놓고 공방을 벌였으며, 10%의 수수료를 징수해야 하는지 여부를 비롯해, 시퀀서 수수료가 변형된 MEV 보호비에 해당하는지 여부를 두고 논쟁이 이어졌다.
이 논쟁은 Robinhood Chain의 일일 거래 수수료가 600만 달러를 기록하고, HOOD, ARB, UNI 등 인프라 관련 종목들이 잇달아 급등한 상황에서 벌어졌다. Toly가 먼저 논쟁을 제기했는데, 그 어조에는 약간의 억울함이 묻어났다. 이러한 억울함은 단순히 기술적 노선 차이를 넘어, 오히려 자신의 불안감을 드러낸 것으로 보인다.
여러 KOL들도 이번 솔라나(Solana)의 가장 큰 손실은 자체적인 주요 거래소가 없다는 점이며, 현재 처지가 다소 난처하다고 탄식하고 있다.
이번 논쟁에서 누가 옳고 그른지는 제쳐두고, 코인 보유자와 잠재적 투자자 입장에서 볼 때, 솔라나에 아직 설득력 있는 매수 이유가 남아 있을까요?
로빈후드 체인은 왜 Arbitrum을 선택했을까요? 이 계산은 어떻게 되는가
시장 소식에 따르면, 로빈후드는 프로젝트 기획 단계에서 솔라나와 아비트럼을 평가한 끝에, 독립적으로 체인을 배포할 수 있는 아비트럼을 최종 선택했다.
아비트럼 아키텍처 하에서 로빈후드는 가스 수익의 약 90%를 유지할 수 있지만, 솔라나를 선택할 경우 유지 비율은 0%이며, 보조해야 할 가스 비용은 자체적으로 부담해야 합니다.
Arbitrum 공식 AEP 조항에 따르면, Orbit 체인은 프로토콜 순수익의 10%를 Arbitrum 재단에 이체해야 하며, 이 금액 중 8%는 DAO 금고로, 2%는 개발자 길드에 지급되며, ARB 보유자에 대한 자동 배당, 자사주 매입 또는 현금 분배는 없습니다. Arbitrum의 공동 창립자인 Steven Goldfeder는 이 선택에 대해 “세입자가 아닌 집주인이 되는 것”이라고 한 마디로 요약했습니다.
솔라나(Solana)의 공동 창립자인 Toly 는 이 집주인 모델이 경제적으로 타당하지 않다고 의문을 제기했다. 그는 X를 통해, Arbitrum이 Robinhood 수수료에서 가져가는 10%가 자신의 추산에 따르면 이미 Solana 전체 네트워크 거래 수수료의 4배를 충당하기에 충분하며, 로빈후드가 솔라나 기반에 배포된다면 가스비를 거의 제로에 가깝게 만들 수 있으며, 수익은 여전히 앱 프런트엔드에서 징수할 수 있다고 했다. 그가 제시한 참고 수치는 프런트엔드에서 50~80 베이시스 포인트의 수수료를 받는 것이다.
Blockworks의 데이터에 따르면, Robinhood Chain의 거래당 평균 수수료는 한때 0.40달러까지 치솟았으며, 이는 Solana의 100배 이상, 이더리움의 2배가 넘는 수준이다. Toly는 네트워크 전체의 혼잡도에 따른 수수료 부과가 건전한 비즈니스 모델이 아니라고 생각한다.
9월 6일, Steven은 는 게시물을 통해 표면적인 수수료만 비교해서는 안 된다고 밝혔다. Arbitrum One과 Robinhood Chain은 프런트러닝과 대부분의 유해한 MEV를 사전에 방지하는 반면, 일부 저수수료를 내세우는 체인에서는 소매 투자자가 실제로 부담하는 프런트러닝 및 샌드위치 공격 비용이 더 높으며, 그는 명목상 더 낮은 수수료를 위해 숨겨진 손실을 감수하기보다는 차라리 명확한 수수료를 미리 지불하는 편을 택하겠다고 했다.
Toly는 이에 대해 Arbitrum의 현재 매수-매도 스프레드 자체가 더 나쁘고 수수료도 더 높으며, 수수료에서 가져가는 10%의 수익 분배만 따져도 베이시스 포인트로 환산한 비용이 그의 추산에 따르면 이미 샌드위치 공격 손실률의 10배를 초과하며, 이는 스프레드의 영향을 아직 반영하지 않은 수치다.
이번 MEV 논쟁은 업계 동료들의 기술적 의문도 불러일으켰다. Curve Finance의 창립자 마이클 에고로프(Michael Egorov)는 프런트러닝 방어가 애초에 인프라 계층이 해결해야 할 문제가 아니라고 주장했다. Toly는 경쟁이야말로 인프라가 애플리케이션에 진정으로 필요한 서비스 품질을 제공하고, 애플리케이션이 원하지 않는 MEV 부분을 억제할 수 있는 유일한 방법이라고 반박했다.
밈 코인 전략이 모방되다
Robinhood Chain의 발행 플랫폼에서 Pons가 등장하자, 많은 이들이 이를 Solana의 Pump.fun과 비교했다.
공개된 데이터에 따르면, Pons 토큰은 최근 한 달 동안 20배 이상 상승했으며, 9월 일일 평균 밈 코인 거래량은 이미 Pump.fun을 넘어 약 5억 달러에 달했다.
최근 더욱 뜨거운 화두는 밈 코인과 주식의 페어링 트렌드다. 로빈후드 체인(Robinhood Chain)의 Long.xyz는 7월 14일에 출시되었으며, 커뮤니티 토큰과 주식 심볼 토큰을 페어링하여 거래하는 서비스를 제공한다. 예를 들어 AI/NVDA, SPACEHOOD/SPCX, BONER/HIMS 등이 있으며, 자체 플랫폼 토큰은 없으며, 페어링된 커뮤니티 토큰을 보유한다고 해서 해당 기업의 지분을 의미하지는 않습니다.
그 뒤를 이어 등장한 Bankr는 AI 기반 토큰 생성 플랫폼으로, LEVE/AAPL, SPX690/SPY 등 90개 이상의 주식 및 ETF 티커를 가격 결정 자산으로 지원하며, 자체 토큰인 BNKR은 출시 당시 5만 달러 규모의 유동성 풀만 마련되어, 이 비즈니스 모델에 대한 개념 검증 단계로 볼 수 있습니다.
BSC에도 유사한 제품인 Flap이 있는데, 마찬가지로 밈 코인과 주식 코드를 연동하여 보유자에게 주식과 관련된 보상을 지급합니다.
솔라나(Solana)의 해당 제품은 StonkFun(LaunchOnSF라고도 함)으로, 사용자가 토큰화된 주식 및 ETF를 포함한 다른 자산과 페어링된 토큰을 생성할 수 있게 합니다. 예를 들어, STONK는 S&P 500 지수를 추적하는 토큰화 상품인 SPYx와 페어링됩니다.
9월 4일, 솔라나 공식 X 계정이 StonkFun의 게시물에 답글을 달아 Stonk 토큰을 지지한다고 밝혔고, STONK의 시가총액은 당일 약 1억 4천만 달러로 치솟으며 24시간 동안 250% 이상 급등했습니다. 하지만 StonkFun 플랫폼의 지난 30일간 수수료 수입은 123만 달러에 불과해, 폰스(Pons)의 하루 수입에도 미치지 못했습니다.
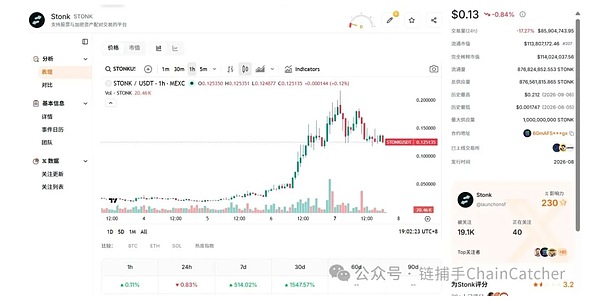
시장 분석에 따르면, 일반적인 밈과 USD 토큰의 페어링만으로는 투기 자금을 유치하기 어려워졌으며, 스토리텔링과 주식 티커 페어링 방식만이 이 사용자층을 다시 끌어모을 수 있다고 합니다. 만약 Pump.fun이 이 기능을 도입하지 않는다면, StonkFun의 현재 선두 위치를 지키기 어려울 것으로 보입니다.
암호화폐 KOL Haotian 은 솔라나(Solana)의 강점이 본래 자금 효율성과 높은 부하 처리 능력에 있다고 본다. 펌프(pump), gmgn, 포모(fomo)와 같은 신규 플랫폼 자체가 솔라나의 새로운 진입점이며, 출구 측에 주요 거래소가 하나 없다는 것은 핵심 문제가 아니다. 왜냐하면 한 번의 장세가 단순히 중앙화 거래소(CEX)를 통해 현금화해야 할 단계에 이르렀을 때, 그 장세 자체는 이미 막바지에 다다랐기 때문이다.
그는 이번 랠리의 진정한 자금 증폭기가 FOMO, 펌프, 로빈후드 월렛(Robinhood Wallet)과 같은 새로운 슈퍼 진입점이라고 본다. CEX가 진입점이 되려면, 온체인 서사가 확산되는 것을 수용할 수 있는 능력을 자체적으로 갖추고 있어야 하는데, 이 점은 Base와 BSC가 이미 한 주기 동안 검증해 냈다. 새로운 서사의 발효는 언제나 온체인에서 일어납니다.
일부 사용자는 솔라나가 자체 거래소가 없다는 점보다는, 솔라나가 결국 각 거래소가 트래픽을 쟁취하기 위해 경쟁하는 장소가 될 것이라고 보기도 합니다.
스테이블코인, 결제, 예측 시장 등 핵심 요소가 모두 결여된 것일까?
밈(Meme) 전략이 모방당하는 것은 단지 표면적인 현상에 불과하다. 더 근본적인 문제는 로빈후드 체인(Robinhood Chain)과 같이 거대 기업들이 직접 구축한 퍼블릭 체인이, 원래 솔라나에 의존해야 했던 부분들을 조금씩 자신들 손으로 되찾아가고 있다는 점이다.
공개된 정보에 따르면, 서클(Circle)이 자체적으로 구축한 공공 블록체인 ‘Arc’는 9월 16일 메인넷 출시를 계획하고 있으며, USDC가 이더리움이나 솔라나에서 결제될 때 수수료는 해당 체인의 검증자와 검색자에게 돌아가며, 서클 자체는 이 부분의 수익을 얻지 못합니다. 아크(Arc)가 출시된 후 USDC가 네이티브 가스 토큰이 되면, 이 자금이 비로소 서클의 계좌로 들어올 수 있게 됩니다.
현재 Arc는 블랙스톤, DTCC, 비자 등 기관들을 창립 검증자로 확보했으며, 2억 2,200만 달러를 조달해 기업 가치가 30억 달러로 평가받고 있다.
로빈후드(Robinhood)도 자체 블록체인을 출시하고, 서클(Circle)도 자체 블록체인을 출시하고 있습니다. 이러한 거대 기업들은 더 이상 자산과 트래픽을 다른 블록체인에 맡기는 것에 만족하지 않고, 정산 단계까지 직접 장악하는 길을 선택하고 있습니다.
몇 가지 주요 암호화폐 분야를 살펴보면, 솔라나(Solana) 체인 상에는 제품이 부족하지 않지만, 정산·발행·접근 경로가 여전히 자체적으로 통제되고 있는지가 문제다. 이것이 바로 톨리(Toly)가 이번에 의도적으로 논쟁을 일으킨 데 숨겨진 근본적인 불안의 원천이기도 하다.
DefiLlama 데이터에 따르면, Solana의 지난 24시간 DEX 거래량은 약 19.61억 달러, 30일 누적 거래량은 약 650.28억 달러로 모든 체인 중 1위를 차지했으며, 같은 기간 이더리움은 약 8억 3,700만 달러, Base는 약 5억 6,700만 달러를 기록했다.
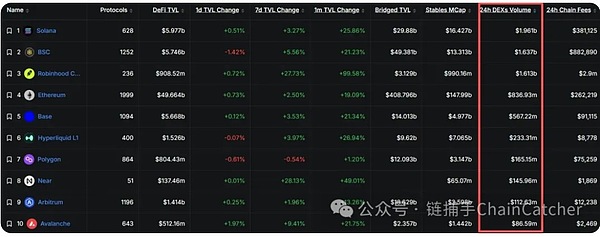
하지만 Robinhood Chain이 출시된 지 불과 두 달 만에 24시간 DEX 거래량이 이미 16.13억 달러에 달하며, Solana와 BSC에 이어 3위를 기록했고, Solana와의 격차도 이제 그리 크지 않습니다.
거래소 측면에서는 두바이 VARA 라이선스를 취득한 Backpack이 솔라나(Solana)에서 주식 토큰 및 퍼페추얼 상품을 제공하고 있지만, 규모 면에서는 바이낸스, 로빈후드, 코인베이스의 수준에는 훨씬 미치지 못합니다.
로빈후드 체인(Robinhood Chain)은 이미 개인 투자자들이 거래소 앱에 집중되어 있으며, 퍼블릭 체인 공식 웹사이트에는 있지 않다는 사실을 입증했다. 솔라나는 시퀀서 수익 분배를 받을 수 없으며, 이 사용자층을 보유하고 있다고 말할 수도 없다.
암호화폐 KOL인 크리스틴(Christine)은 살아남는 L2는 대개 거래소를 배후로 두고 있으며, 후발 주자들은 솔라나의 밈(meme) 전략을 배워 더 강력한 배경을 갖추고 있다고 말했다.
이번 라운드의 인기 분야인 예측 시장의 기업 가치와 서사 역시 SOL로 되돌아오지 않았습니다. Polymarket은 Polygon에 배포되었으며, Kalshi는 라이선스를 보유한 법정화폐 플랫폼입니다. 솔라나 자체 제품인 Jupiter의 ‘Forecast’는 6월 4일에 출시되었으며, 출시 전 전신인 ‘Jup Predict’의 누적 거래량은 약 1,700만 달러로 규모 차이가 현저하다. 생태계 내 파생상품 프로토콜인 Drift는 올해 4월 2억 8,500만 달러 규모의 보안 사고를 겪은 바 있다.
결제 측면에서는 Visa, PayPal, Western Union이 모두 Solana를 통해 결제를 처리하고 있다. 페이팔(PayPal)은 솔라나를 PYUSD의 기본 네트워크로 지정했는데, 그 이유는 결제가 더 빠르고 수수료가 더 저렴하기 때문이다. 하지만 현재 PYUSD 공급량 중 이더리움이 여전히 약 73.74%를 차지하고 솔라나는 약 20.76%에 그쳐, 기본 네트워크라는 지위가 아직 공급량 측면에서의 선두로 이어지지는 못하고 있다.
x402는 코인베이스(Coinbase)가 최초로 제안했으며, 이후 리눅스 재단(Linux Foundation)으로 거버넌스가 이관되었습니다. 솔라나는 연결된 체인 중 하나이지만, 현재 SOL로 환원되는 별도의 수익이나 소각은 확인되지 않았습니다.
스테이블코인 공급 측면에서 USDC, USDT, PYUSD는 모두 솔라나 체인에서 운영되지만, 발행권은 서클(Circle), 페이팔(PayPal), 웨스턴 유니온(Western Union)이 보유하고 있으며, 수수료는 발행사에 귀속됩니다. Visa Onchain Analytics 데이터에 따르면, 올해 7월 솔라나와 베이스의 월간 결제량은 거의 동률을 기록하며 각각 약 2,860억 달러 수준이었으나, 8월에 들어서자 베이스의 점유율은 29.67%로 치솟은 반면 솔라나는 7.05%로 떨어지며 한 달 만에 급격히 뒤처졌습니다.
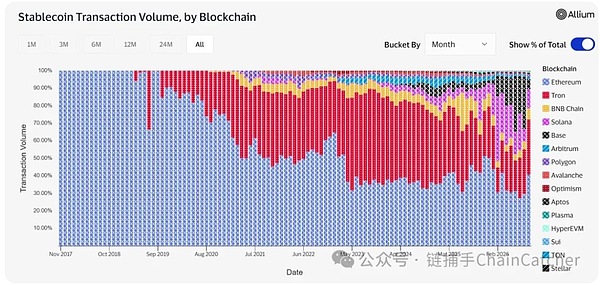
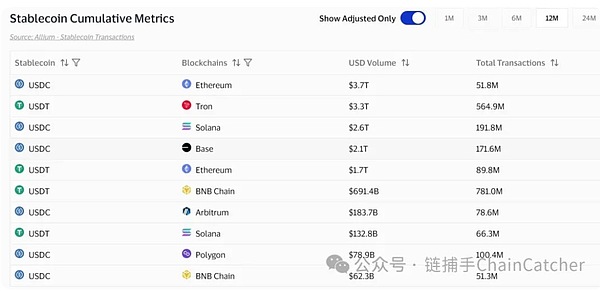
누적 결제량 측면에서, 솔라나(Solana)의 지난 12개월간 USDC 누적 결제량은 여전히 2.6조 달러로, 베이스(Base)의 2.1조 달러보다 높지만, 최근 한 달 동안의 추세는 역전되었습니다.
하지만 거래 건수로 따지면, 8월 솔라나의 거래 건수는 4,729만 건으로 20.43%를 차지했으며, BNB Chain과 Tron에 이어 3위를 차지했으며, Base는 1211만 건에 그쳤습니다. 거래 금액에서는 뒤처졌지만 거래 건수에서는 우위를 점하고 있는 것으로 보아, 솔라나에서는 고빈도의 소액 송금이 주를 이루고 있어 정산 금액 점유율로 이어지지 않았음을 시사합니다.
지난주, 솔라나 재단 의장 릴리 리우(Lily Liu)는 인터넷 자본 시장이 세계에서 가장 큰 규모의 자본 시장이 될 것이라고 주장하는 글을 게시했으며, 스테이블코인, 기관 자산 이전, 블록체인 인프라 및 AI를 결합하는 것이 솔라나를 장기적으로 보유할 가치가 있다는 논리의 근거가 된다고 밝혔다.
그러나 비교해 보면, 솔라나(Solana)는 온체인 제품 측면에서 대부분을 갖추고 있고 DEX 거래량도 선두를 달리고 있음에도 불구하고, 발행권, 결제권, 진입점에서는 여전히 부족한 점이 있습니다. 현재 유행하는 몇 가지 서사 속에서는 SOL의 가치를 직접적으로 상승시킬 수 있는 완결된 구조를 찾아보기 어렵다.


 Anais
