ビットコインSV保有者、バイナンスとクラーケンを100億ドル談合事件で提訴 - その真相とは?
英国控訴裁判所で行われた100億ドル規模の訴訟では、Bitcoin SV(BSV)保有者が大手取引所と対立し、談合と2019年のBSVの上場廃止後の運の取り逃しを主張している。6人の被告と複雑な法廷闘争が絡むこの訴訟は、暗号通貨取引所の運営方法を再構築し、将来の紛争の前例を作る可能性がある。
 Weatherly


著者:Zhou、ChainCatcher
先週末、Arbitrumの共同創業者であるSteven Goldfeder氏とSolanaの共同創業者であるToly氏が、Robinhood Chainの手数料モデルをめぐって激論を交わした。10%の取り分を求めるべきかどうかから、ソーターへの課金が実質的なMEV保護料に当たるかどうかまで、議論は多岐にわたった。
この論争は、Robinhood Chainの1日あたりの取引手数料が600万ドルに達し、HOOD、ARB、UNIなどのインフラ関連銘柄が軒並み急騰した状況下で発生した。Tolyが自ら論争を仕掛けたが、その口調には若干の悔しさがにじんでいた。この悔しさは、単なる技術路線を巡る対立だけでは説明しきれず、むしろ自身の不安が露呈したようにも見える。
多くのKOLも、今回のSolanaにとって最大の損失は、独自のトップクラスの取引所を持たないことであり、現在の状況はやや気まずいものだと嘆いている。
この論争の是非はさておき、保有者や潜在的な投資家にとって、Solanaには今、説得力のある買い材料がまだ残っているのだろうか?
市場情報によると、Robinhoodはプロジェクト立ち上げ段階でSolanaとArbitrumを評価したが、最終的にチェーンを独立して展開できるArbitrumを選択した。
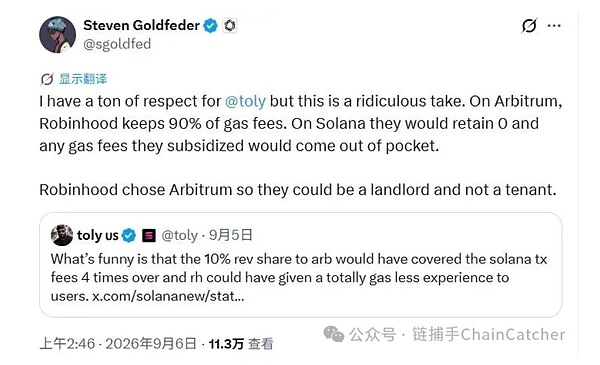
Arbitrumのアーキテクチャ下では、Robinhoodは約90%のガス収入を留保できる。一方、Solanaの場合、留保率は0%であり、補助が必要なガス代は自腹で支払わなければならない。
Arbitrum公式のAEP条項によると、Orbitチェーンはプロトコルの純収益の10%をArbitrum財団に支払う必要があり、このうち8%はDAOの金庫に、2%は開発者ギルドに配分され、ARB保有者への自動配当、自社株買い、または現金分配は行われない。Arbitrumの共同創業者であるSteven Goldfeder氏は、この選択を一言で「テナントではなく、大家になること」と要約している。
Solanaの共同創業者であるTolyはは、この「大家」モデルが割に合わないと疑問を呈した。彼はX上で、ArbitrumがRobinhoodの手数料から徴収する10%は、彼の試算によれば、Solanaネットワーク全体の取引手数料の4倍を賄うのに十分であり、RobinhoodがSolana上に展開すれば、ガス代をほぼゼロに近づける体験を実現でき、収益は依然としてアプリケーションのフロントエンドで徴収できると指摘した。彼が提示した参考数値として、フロントエンドで50~80ベーシスポイントの手数料を徴収するというものだ。
Blockworksのデータによると、Robinhood Chainにおける1取引あたりの平均手数料は一時0.40ドルに達し、これはSolanaの100倍以上、イーサリアムの2倍以上に相当します。Toly氏は、ネットワーク全体の混雑状況に基づいた課金モデルは健全なビジネスモデルではないと考えています。
9月6日、Stevenはは投稿で、表面的な手数料だけを比較してはならないと指摘した。Arbitrum OneやRobinhood Chainは、フロントランニングや有害なMEVの大部分を積極的に防止しているのに対し、低手数料を謳う一部のチェーンでは、個人投資家が実際に被るフロントランニングやサンドイッチ攻撃のコストはより高く、彼は、帳面上は低い手数料のために隠れた損失を被るよりは、明確な手数料を前払いする方を好むと述べた。
Toly氏はこれに対し、Arbitrumの現在の売買スプレッド自体がより悪く、手数料も高いと反論した。手数料から徴収される10%の取り分のみをベーシスポイントに換算したコストは、彼の試算によれば、すでにサンドイッチ攻撃による損失率の10倍を超えており、これはスプレッドの影響をまだ考慮に入れていない数値である。
このMEVをめぐる論争は、同業者からの技術的な疑問も招いている。Curve Financeの創業者であるMichael Egorov氏は、フロントランニング対策はそもそもインフラ層が解決すべき問題ではないとの見解を示した。これに対しToly氏は、競争こそが、インフラにアプリケーションが真に必要とするサービス品質を提供させ、アプリケーションが望まない部分のMEVを抑制する唯一の方法だと反論した。
Robinhood Chain上のローンチプラットフォームから「Pons」が登場すると、多くの人がこれをSolana上の「Pump.fun」と比較した。
公開データによると、Ponsトークンの直近1ヶ月間の上昇率は20倍を超え、9月のミームコインの1日平均取引高はすでにPump.funを上回り、約5億ドルに達している。
最近さらに注目を集めているのが、ミームコインと株式をペアリングするトレンドだ。Robinhood Chain上のLong.xyzは7月14日にローンチし、コミュニティトークンと株式ティッカーシンボルをペアリングして取引を行うサービスを提供している。例えばAI/NVDA、SPACEHOOD/SPCX、BONER/HIMSなど。同プラットフォームには独自のプラットフォームトークンがなく、ペアを組んだコミュニティトークンを保有しても、対応する企業の株式を保有することにはならない。
その後続いた Bankrは、AI駆動型のトークン作成プラットフォームであり、90以上の株式やETFのティッカーシンボルを価格決定資産としてサポートしている。例えばLEVE/AAPL、SPX690/SPYなどだ。独自のトークン「BNKR」は、ローンチ時にわずか5万ドルの流動性プールしか用意されておらず、このモデルの概念実証(PoC)と言える。
BSC上にも同種の製品「Flap」があり、こちらもミームコインと株式ティッカーを紐付け、保有者に株式に関連する報酬を付与する仕組みとなっている。
Solana側の対応する製品は「StonkFun」(別名LaunchOnSF)であり、ユーザーが他の資産とペアを組むトークンを作成できる。これにはトークン化された株式やETFが含まれ、例えばSTONKはS&P 500指数に連動するトークン化商品SPYxとペアを組んでいる。
9月4日、Solanaの公式XアカウントがStonkFunの投稿に返信し、STONKトークンへの支持を表明した。これにより、STONKの時価総額は同日約1億4000万ドルまで上昇し、24時間での上昇率は250%を超えた。しかし、StonkFunプラットフォームの過去30日間の手数料収入はわずか123万ドルにとどまり、Ponsの1日分の収入にも及ばない。
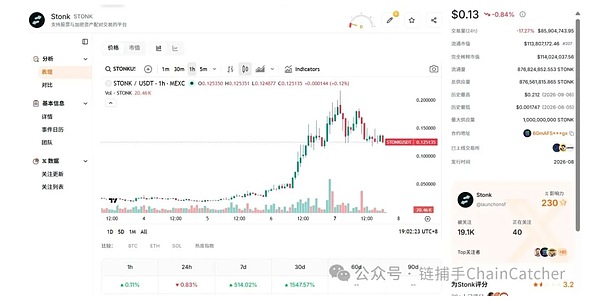
市場分析によると、一般的なミームとUSDトークンのペアでは投機資金を引き付けることが難しくなっており、ストーリー性や銘柄コードとのペアリングといった仕組みによってのみ、こうしたユーザー層を再び惹きつけることができる。Pump.funがこの機能に対応しなければ、StonkFunの現在のリードを維持することは難しいだろう。
暗号資産KOLのHaotian氏はは、Solanaの強みはもともと資金効率と高い負荷処理能力にあると指摘している。pump、gmgn、fomoといった新しいプラットフォーム自体がSolanaの新たな入り口であり、出口側でトップクラスの取引所が欠けていても重要な問題ではない。なぜなら、相場がCEX(中央集権型取引所)による現金化のみを必要とする段階に達した時には、相場そのものがすでに終盤に差し掛かっていることが多いからだ。
同氏は、今回の相場における真の資金増幅装置は、FOMO、ポンプ、Robinhood Walletといった新型のスーパーエントリーポイントであると見ている。CEXがエントリーポイントとなるには、オンチェーン上のストーリーの醸成を受け止める能力を自ら備えていることが前提であり、この点についてはBaseやBSCがすでに一つのサイクルを通じて実証済みである。新たなストーリーの醸成は、常にオンチェーンで起こる。
また、Solanaに独自の取引所が欠けているというよりは、Solanaは最終的に各取引所がトラフィックを奪い合う場になるだろうと考えるユーザーもいる。
ミーム戦略が模倣されているのは、あくまで表面的な現象に過ぎない。より根本的な問題は、Robinhood Chainのような大手企業が独自に構築したパブリックチェーンが、本来ならSolanaに依存していたはずの機能を、少しずつ自社に取り戻しつつある点にある。
公開情報によると、Circleが独自に開発したパブリックチェーン「Arc」は9月16日にメインネットをローンチする予定であり、USDCがイーサリアムやSolana上で決済される際、手数料は各チェーン独自のバリデーターやスキャナーに支払われ、Circle自体はこれらの収入を得ることができません。Arcがローンチされ、USDCがネイティブのガス代トークンになれば、この資金は初めてCircle自身の口座に入ることになります。
現在、Arcはブラックストーン、DTCC、Visaなどの機関を創設バリデーターとして迎え、2億2200万ドルの資金調達を行い、企業価値は30億ドルと評価されている。
Robinhoodが独自のブロックチェーンを立ち上げ、Circleも独自のブロックチェーンを展開している。こうした大手企業は、資産やトラフィックを他社のブロックチェーンに預けるだけでは満足せず、決済という層を自社で掌握することを選択している。
主要な暗号資産分野をいくつか見ると、Solanaのチェーン上には製品は不足していないが、決済、発行、そして入り口が不足しており、それらが依然として自社の手中に握られているかどうかが問題となっている。これこそが、Tolyが今回あえて論争を巻き起こした背景にある、より根本的な不安の源泉である。
DefiLlamaのデータによると、Solanaの過去24時間のDEX取引高は約19.61億米ドル、30日間の累計は約650.28億米ドルで、全ブロックチェーンの中で第1位を占めています。同期間のイーサリアムは約8.37億ドル、Baseは約5.67億ドルだった。
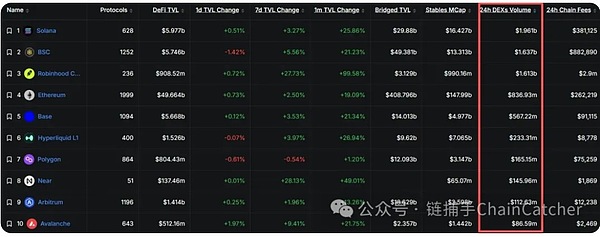
しかし、Robinhood Chainはローンチからわずか2ヶ月で、24時間のDEX取引高はすでに16.13億ドルに達し、SolanaとBSCに次ぐ第3位となっており、Solanaとの差はもはやそれほど大きくない。
取引所に関しては、ドバイのVARAライセンスを取得したBackpackが、Solana上で株式トークンやパーペチュアル商品を提供しているが、その規模はBinance、Robinhood、Coinbaseのレベルには程遠い。
Robinhood Chainの事例が示すように、個人投資家は証券会社のアプリに集中しており、パブリックチェーンの公式サイトにはいない。Solanaはシーケンサーからの収益分配を得られず、このユーザー層を自社のものとは言い難い。
暗号資産KOLのChristine氏は、生き残れるL2は往々にして取引所を後ろ盾にしており、後発組はSolanaの「ミーム戦略」を学び、バックグラウンドもより強固になっていると指摘している。
今ラウンドの注目分野である予測市場の評価額やストーリーも、SOLには還元されていない。PolymarketはPolygon上に展開されており、Kalshiはライセンスを取得した法定通貨プラットフォームである。Solana独自の製品であるJupiterが6月4日にローンチした「Forecast」に対し、その前身である「Jup Predict」の累計取引高は約1,700万ドルであり、規模の差は歴然としている。エコシステム内のデリバティブプロトコル「Drift」では、今年4月に2億8,500万ドル規模のセキュリティインシデントが発生した。
決済面では、Visa、PayPal、ウェスタンユニオンがいずれもSolanaを利用して決済を行っている。PayPalは、決済がより迅速で手数料が低いことを理由に、SolanaをPYUSDのデフォルトネットワークに指定した。しかし、現在のPYUSDの供給量において、イーサリアムが依然として約73.74%、Solanaが約20.76%を占めており、デフォルトネットワークとしての地位が、供給量における優位性にはまだつながっていない。
x402は当初Coinbaseによって提案され、その後Linux Foundationの管理下に移行した。Solanaは接続チェーンの一つであるが、現時点ではSOLへの個別の収益還元やバーンが行われている様子は見られない。
ステーブルコインの供給に関しては、USDC、USDT、PYUSDはいずれもSolanaチェーン上で稼働しているが、発行権はCircle、PayPal、ウェスタンユニオンが保有しており、手数料は発行者に帰属する。Visa Onchain Analyticsのデータによると、今年7月のSolanaとBaseの月間決済額はほぼ同水準で、いずれも約2860億ドルでした。しかし8月になると、Baseのシェアは29.67%まで急上昇したのに対し、Solanaは7.05%まで落ち込み、わずか1ヶ月で大きく引き離されてしまいました。
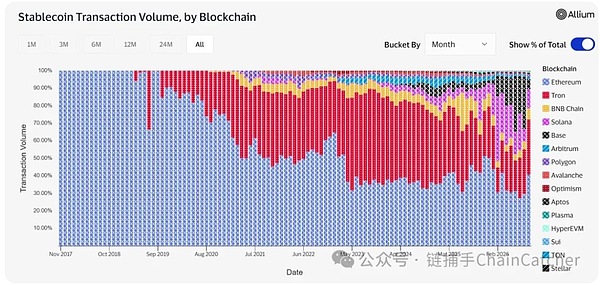
累積決済額に関しては、Solanaの過去12ヶ月間のUSDC累計決済額は依然として2.6兆ドルで、Baseの2.1兆ドルを上回っているが、直近1ヶ月の勢いは逆転している。
しかし、送金件数で見ると、8月のSolanaは4729万件で、シェアは20.43%、BNB ChainやTronに次いで第3位となっている。一方、Baseはわずか1211万件にとどまり、金額では大きく引き離されているものの、取引件数では優位に立っている。これは、Solana上では高頻度の少額送金が多く行われているものの、それが決済金額のシェアには結びついていないことを示している。
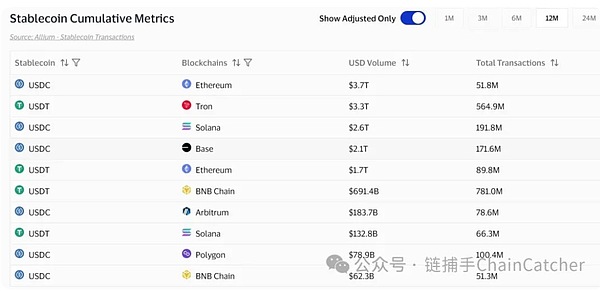
先週、Solana財団の会長であるLily Liu氏は、インターネット資本市場が世界最大規模の資本市場になるとする投稿を行い、ステーブルコイン、機関投資家の資産移行、ブロックチェーンインフラ、AIを組み合わせることが、Solanaを長期保有する価値があるとするストーリーを支える要素であると述べた。
しかし、比較してみると、Solanaのオンチェーン製品は概ね充実しており、DEXの取引高も他をリードしているにもかかわらず、発行権、決済権、そして入り口が依然として欠けている。現在注目されているいくつかのストーリーの中でも、SOLの価値を直接高めるような閉じたループは見当たらないようだ。
英国控訴裁判所で行われた100億ドル規模の訴訟では、Bitcoin SV(BSV)保有者が大手取引所と対立し、談合と2019年のBSVの上場廃止後の運の取り逃しを主張している。6人の被告と複雑な法廷闘争が絡むこの訴訟は、暗号通貨取引所の運営方法を再構築し、将来の紛争の前例を作る可能性がある。
Weatherlyイギー・アゼリアのMOTHERトークンは、ローンチから1週間で、時価総額が2億ドルを超えた。しかし、最近のセレブのミームコインのリリースの傾向は、Vitalik Buterinから批判を浴びている。MOTHERの勢いは続くのだろうか?
 Catherine
Telegramは、プラットフォーム内でデジタル商品やサービスを購入するためのアプリ内通貨Telegram Starsを導入し、開発者はこのStarsをFragment経由でTON暗号通貨に交換することができる。このシステムは手数料を削減し、開発者がTelegram上でアプリを作成・宣伝するインセンティブを与え、総合的なスーパーアプリになるという野望をさらに後押しする。
WeatherlyJPモルガンは最新レポートの中で、魅力的な電力契約を結んでいるビットコインマイニング企業は、ハイパースケールデータセンターや人工知能(AI)企業の潜在的な買収ターゲットになるかもしれないと述べている。
 Alex
SECのゲーリー・ゲンスラー委員長は昨日(6日)、ロイターのインタビューで、イーサリアム・スポットETFの正式な承認は、発行体がSECのコメントにどれだけ迅速に対応できるかにかかっていると述べた。これは、SECが一部で懸念されているようなS-1申請の承認プロセスを遅らせることはないことを示唆している。
 Miyuki
台湾は詐欺が横行し、「詐欺王国」と批判されている。台湾の詐欺に対する刑事罰が甘すぎるため、詐欺師にとっての犯罪コストが低すぎるという見方もある。本稿では、台湾、中国、日本、韓国の詐欺罪の厳しさを比較する。
 Weiliang
BitMEXの創設者アーサー・ヘイズは本日、暗号の強気市場が再び目覚めつつあり、贅沢な中央銀行総裁の嘘を暴こうとしていると書いた。彼は、ビットコインのロング、そしてアルトコインのロングを勧めている。
Miyuki金持ち父さん貧乏父さん」の著者ロバート・キヨサキ氏は、米国のリーダーシップに対する不信感から、ビットコインが2024年8月下旬までに35万ドルに達すると予測している。この予測は、キヨサキ氏の過去の予測のように、暴落し炎上するのだろうか?
 Kikyo
Coinbaseが立ち上げた支持団体Stand With Cryptoの会員数が100万人を突破し、暗号通貨業界の政治的影響力の高まりを反映している。大規模な資金援助と有利な規制政策の提唱に重点を置くStand With Cryptoは、米国における暗号通貨を取り巻く政治情勢を形成する態勢を整えている。
 Anais
自らを「暗号大統領」と称し、業界を規制しようとする民主党の取り組みを批判するドナルド・トランプは、再選された暁には、ジョー・バイデン大統領とゲーリー・ゲンスラーSEC委員長の反暗号スタンスを覆すことを誓った。しかし、それは口先だけなのだろうか?
Catherine